
Yield nieruchomości: jak go liczyć i co naprawdę mówi o inwestycji
Yield nieruchomości to stopa kapitalizacji: roczny dochód operacyjny netto (NOI) podzielony przez wartość nieruchomości. Liczy się go od NOI, czyli czynszu pomniejszonego o koszty właściciela, a nie od samego czynszu bez odjęcia kosztów właściciela. Ta miara nie uwzględnia kosztów finansowania, więc nie jest ROI. Dobrze służy jako punkt startu do oceny oferty, ale nie jako jedyne kryterium decyzji.
Krótko mówiąc:
- Yield z ogłoszenia zwykle wynika z rocznego czynszu podzielonego przez cenę, lecz pomija koszty właściciela, pustostany i terminy najmu, dlatego oblicz wynik netto.
- Przed zakupem sprawdź wykaz umów, daty ich wygaśnięcia, klauzule indeksacyjne oraz to, kto pokrywa media i remonty; uwzględnij też rezerwę na nakłady inwestycyjne.
- Prosta kapitalizacja wystarcza przy długich umowach, wiarygodnych najemcach i braku większych prac; przy zmiennych czynszach, pustostanach lub dużych nakładach zastosuj analizę zdyskontowanych przepływów pieniężnych.
- Porównuj podobne nieruchomości z tej samej lokalizacji i o podobnym profilu najemców; niska stopa przy krótkich umowach bywa mniej bezpieczna niż wyższa przy długich.
- Finansowanie nie zmienia stopy kapitalizacji tej samej nieruchomości: zakup za gotówkę i na kredyt daje ten sam wskaźnik, lecz inny zwrot z kapitału.
Spis treści
- Jak wygląda wzór na yield i skąd bierze się NOI?
- Jakie są rodzaje yield i dlaczego liczba z ogłoszenia bywa myląca?
- Jak policzyć yield krok po kroku?
- Czym yield różni się od ROI i kiedy lepszy jest DCF?
- Czego yield nie pokazuje i jakie pułapki za sobą kryje?
- Jak używać yield przy podejmowaniu decyzji?
- Dlaczego jedna liczba nie wystarcza?
- Jak Rezone pomaga raportować yield bez ręcznych arkuszy?
- Najczęściej zadawane pytania
- Źródła
Jak wygląda wzór na yield i skąd bierze się NOI?
Podstawą jest podejście dochodowe. Zgodnie z dodatkiem krajowym RICS dla Polski wartość nieruchomości dochodowej wyznacza się tak: wartość = roczny dochód operacyjny netto (NOI) / stopa kapitalizacji. Po przekształceniu dostajesz yield: stopa = NOI / wartość.
Cały sens leży w tym, co wchodzi do NOI. Liczymy tu:
- przychody z czynszu i opłat dodatkowych, które realnie wpływają na konto,
- minus koszty operacyjne ponoszone przez właściciela,
- minus podatki od nieruchomości i ubezpieczenie,
- minus koszty zarządzania,
- minus utratę dochodu z powodu pustostanów.
Według wytycznych RICS dotyczących ESG w wycenie nieruchomości komercyjnych prawidłowe obliczenie wymaga właśnie NOI, a interpretacja musi uwzględniać profil ryzyka obiektu. Podstawy kapitalizacji omówiliśmy też w tekście o kapitalizacji nieruchomości.
Jakie są rodzaje yield i dlaczego liczba z ogłoszenia bywa myląca?
Ten sam budynek może mieć kilka różnych yieldów, zależnie od tego, jaki dochód podstawimy do wzoru:
- Initial yield (running yield): dochód z dnia wyceny podzielony przez cenę. To obraz stanu bieżącego.
- Reversionary yield: uwzględnia dochód po przewidywanej zmianie czynszów, na przykład gdy umowy są poniżej stawek rynkowych.
- Equivalent yield: średnia, która łączy dochód bieżący i przyszły w jedną stopę.
- All-risks yield: stopa kapitalizacji ujmująca ryzyko w jednej liczbie. W polskim prawie metoda inwestycyjna uznaje ją za formę stopy kapitalizacji i wymaga wyjaśnienia przyjętej metodologii w operacie szacunkowym.
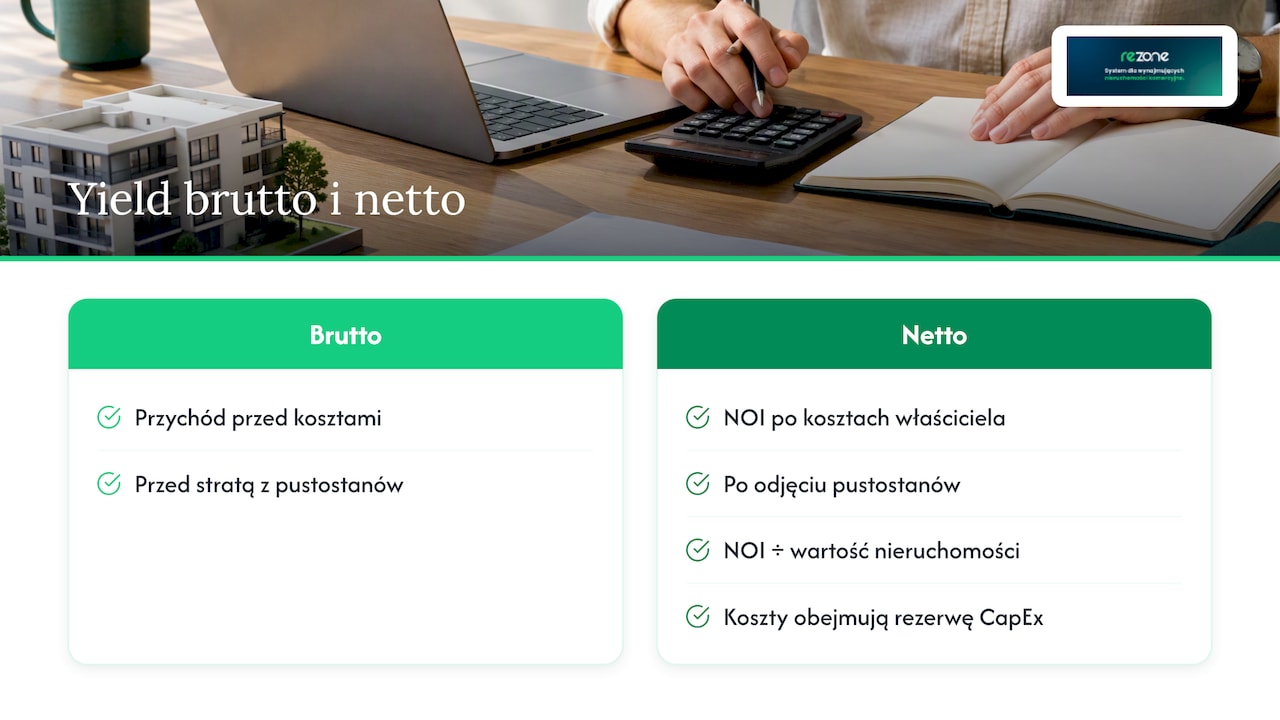
Yield w ogłoszeniu to zwykle wersja brutto: czynsz razy dwanaście przez cenę. Pomija koszty, pustostany i harmonogram wygasania umów. Dlatego porównywanie takich liczb między ofertami łatwo prowadzi do błędnych wniosków.
Jak policzyć yield krok po kroku?
Rozważmy ilustracyjny lokal usługowy. Najpierw oszacuj roczne przychody z czynszu i innych źródeł, następnie pomniejsz je o utracony dochód z pustostanów. Od uzyskanej kwoty odejmij koszty ponoszone przez właściciela, takie jak podatek od nieruchomości, ubezpieczenie, zarządzanie i naprawy. Otrzymany NOI podziel przez wartość nieruchomości, aby obliczyć yield netto. Yield brutto, liczony przed odjęciem kosztów i pustostanów, może istotnie różnić się od wyniku netto. Przed zakupem sprawdź w dokumentach rent roll, terminy wygaśnięcia umów, klauzule indeksacyjne i to, kto faktycznie płaci za media oraz remonty.
Porada profesjonalisty: do kosztów dolicz coroczną rezerwę na CapEx, nawet jeśli sprzedający jej nie pokazuje. Yield liczony bez niej jest zawyżony.
Czym yield różni się od ROI i kiedy lepszy jest DCF?
ROI mierzy zwrot z zainwestowanego kapitału, więc zależy od tego, jak sfinansowałeś zakup. Yield tego nie robi: nie uwzględnia kosztów finansowania ani harmonogramu płatności. Ta sama nieruchomość da ten sam yield przy zakupie za gotówkę i na kredyt, ale zupełnie inny ROI. Więcej o relacji tych miar piszemy w porównaniu cap rate i yield.
Kiedy wystarczy yield, a kiedy sięgnąć po DCF?
- Yield wystarcza, gdy przepływy są stabilne: długie umowy, wiarygodni najemcy, brak większych inwestycji w budynek.
- DCF jest lepszy, gdy czynsze mocno się zmieniają, część powierzchni stoi pusta albo czekają cię znaczące nakłady inwestycyjne.
- Praktyka RICS wskazuje, że przy niestandardowych profilach i zmiennych przychodach warto stosować DCF zamiast prostej kapitalizacji, bo pokazuje on dynamikę przepływów i skutki CapEx.
Czego yield nie pokazuje i jakie pułapki za sobą kryje?
Yield to model, który niejawnie zakłada wzrost czynszów i ryzyko. Jedna liczba ukrywa to, jak długo najemcy zostaną i ile budynek będzie wymagał pieniędzy.
RICS wskazuje, że stopa kapitalizacji jest wskaźnikiem statycznym (“growth implicit”): nie uwzględnia harmonogramu płatności, zmienności czynszów w czasie ani kosztów finansowania. (źródło)
Na co uważać najbardziej:
- Obiekty niespełniające oczekiwań w zakresie zrównoważonego rozwoju mogą być mniej atrakcyjne dla najemców instytucjonalnych i mieć wyższe ryzyko utraty dochodu. To obniża przyszłą wartość i podnosi yield przy sprzedaży.
- Yield z ogłoszenia często pomija koszty, pustostany i harmonogram najmu.
- Niska stopa przy krótkich umowach bywa mniej bezpieczna niż wyższa przy długich.
Jak używać yield przy podejmowaniu decyzji?
Traktuj yield jako filtr wstępny, nie werdykt.
- Zacznij od dokumentów: rent roll, terminów najmu i klauzul indeksacyjnych.
- Porównuj podobne aktywa, w tej samej lokalizacji i z podobnym profilem najemców.
- Do NOI wliczaj realne koszty zarządzania i rezerwę na CapEx, a nie tylko to, co pokazuje sprzedający.
- Sprawdzaj, co się stanie z dochodem po wygaśnięciu największej umowy.
Porada profesjonalisty: przeliczaj każdą ofertę na yield netto według jednego, własnego szablonu kosztów. Wtedy rozbieżności między ofertami pokazują różnice w nieruchomościach, a nie w sposobie liczenia.
Dlaczego jedna liczba nie wystarcza?
Zespoły zarządzające portfelami nie opierają się na jednym wskaźniku. Raportują równolegle NOI, WAULT, rent roll i yield, bo dopiero razem pokazują, skąd bierze się dochód i jak długo jest zabezpieczony. Sam yield łatwo poprawić kreatywnym doborem założeń. Dlatego uważamy, że najważniejsza jest nie formuła, tylko rzetelna dokumentacja danych wejściowych: umów, kosztów i terminów. Bez niej każdy wskaźnik jest tylko ładnie wyglądającą liczbą. Tu automatyzacja raportów realnie pomaga, bo te same dane liczone raz i w jednym miejscu dają porównywalne wyniki.
— Marcin
Jak Rezone pomaga raportować yield bez ręcznych arkuszy?
Wszystko, o czym piszemy w tym artykule, porządkujemy w jednym systemie. W Rezone prowadzisz rent roll, rozliczasz media, automatyzujesz fakturowanie i generujesz raporty finansowe z NOI oraz YIELD, bez przepisywania danych między arkuszami. Mniej ręcznego wprowadzania danych. Zobacz, jak wygląda zarządzanie nieruchomościami komercyjnymi w naszym systemie, a plany i ceny sprawdzisz na stronie cennika. Zacznij od uporządkowania danych swojego portfela.
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
Najczęściej zadawane pytania
Co to jest yield w nieruchomościach?
Yield to stosunek rocznego dochodu operacyjnego netto do wartości nieruchomości. Pokazuje, jaką część wartości obiektu odzyskujesz co roku z najmu, zanim uwzględnisz finansowanie. Szerzej o podstawach piszemy w tekście o yield on cost.
Jak się liczy yield?
Od przychodów z najmu odejmujesz pustostany i koszty właściciela, czyli podatki, ubezpieczenie, zarządzanie i naprawy. Wynik to NOI, który dzielisz przez wartość lub cenę zakupu. Wzór pochodzi z podejścia dochodowego opisanego w dodatku krajowym RICS.
Czy warto teraz inwestować w nieruchomości?
To zależy od Twojego celu, horyzontu i sposobu finansowania, a nie od samej liczby yield. Zanim zdecydujesz, porównaj yield netto kilku podobnych obiektów, sprawdź terminy umów najmu i zastanów się, czy dochód wytrzyma zmianę najemcy. W razie wątpliwości warto skonsultować decyzję z doradcą finansowym.
Co oznacza 1/2 udziału w nieruchomości?
Oznacza współwłasność, w której masz udział w prawach do nieruchomości, a więc zwykle odpowiednią część dochodu i kosztów. Yield liczysz wtedy od przypadającej na Ciebie części NOI i wartości. Szczegóły praw i obowiązków współwłaścicieli warto potwierdzić u notariusza lub prawnika.
Źródła
- RICS Valuation – Global Standards: Poland national supplement
- Use of Discounted Cash Flow in real estate investment valuation – CLOSED: Use of Discounted Cash Flow in real estate investment valuation – RICS iConsult