
Yield on cost: jak liczyć rentowność inwestycji w nieruchomość
Yield on cost to roczny stabilized NOI podzielony przez całkowity koszt projektu, wyrażony w procentach. Wskaźnik pokazuje, ile faktycznie zarabia zainwestowany kapitał po doprowadzeniu nieruchomości do fazy operacyjnej, a nie ile jest wart sam budynek. Im wyższy wynik, tym lepiej modernizacja lub zakup opłaciły się względem poniesionych kosztów. Największą wartość ma przy projektach value-add, gdzie cena zakupu nie odzwierciedla przyszłego potencjału najmu.
Krótko mówiąc:
- Wskaźnik yield on cost pokazuje, ile rocznego dochodu operacyjnego netto generuje zainwestowany kapitał po modernizacji, a nie wartość nieruchomości.
- Do wyliczenia YOC należy uwzględnić wszystkie koszty transakcyjne i remontowe, a stabilized NOI opiera się na prognozie dochodu przy pełnym obłożeniu.
- Warto porównywać yield on cost z rynkowym cap rate, aby ocenić, czy modernizacja tworzy dodatkową wartość, szczególnie w projektach typu value-add.
- Błędne uwzględnienie kosztów, niewłaściwa korekta stabilized NOI lub pomijanie kosztów finansowania mogą znacząco zniekształcić wynik i prowadzić do złych decyzji.
- System Rezone automatyzuje gromadzenie danych o najmie i płatnościach, co zwiększa precyzję obliczeń yield on cost i ułatwia analizę rentowności portfela.
Spis treści
- Wzór na yield on cost: co wchodzi do licznika, a co do mianownika
- Stabilized NOI: jak skorygować dochód, żeby liczby miały sens
- Przykład obliczeniowy krok po kroku
- Kiedy yield on cost mówi więcej niż cap rate albo DCF
- Checklist: najczęstsze błędy w modelu YOC
- Yield on cost a zmiany wartości nieruchomości i inflacja
- Wpływ rynku i regulacji na wynik yield on cost
- Perspektywa Rezone: dane, które nie kłamią
- Rezone jako narzędzie do liczenia rentowności portfela
- Źródła
- Najczęściej zadawane pytania
Wzór na yield on cost: co wchodzi do licznika, a co do mianownika
Formuła wygląda prosto: YOC = (stabilized NOI ÷ całkowity koszt projektu) × 100%. Diabeł tkwi w tym, co dokładnie wstawiasz w każdą część równania, bo pominięcie jednej pozycji potrafi zawyżyć wynik o kilka punktów procentowych.
Licznik, czyli roczny dochód operacyjny netto, obejmuje przychody z najmu, opłaty dodatkowe (np. za miejsca parkingowe czy reklamę), skorygowane o realistyczny poziom pustostanów i niewypłacalności najemców. NOI liczysz przed obsługą długu i podatkiem dochodowym, bo to miara operacyjna, niezależna od struktury finansowania.
Do mianownika wchodzi znacznie więcej niż sama cena zakupu:
- cena nabycia nieruchomości lub gruntu,
- podatek od czynności cywilnoprawnych oraz taksa notarialna,
- prowizje pośredników i doradców transakcyjnych,
- koszty remontu, modernizacji i wyposażenia,
- pozostałe koszty transakcyjne (due diligence, wyceny, opłaty sądowe).
Koszty transakcyjne mogą stanowić istotną część ceny zakupu, więc pominięcie tej pozycji to najczęstszy powód, dla którego YOC wychodzi sztucznie wysoki.
Stabilized NOI: jak skorygować dochód, żeby liczby miały sens
Bieżący NOI z pierwszych miesięcy po zakupie zwykle kłamie. Budynek w trakcie komercjalizacji ma wyższe pustostany, niższe stawki czynszu i chaotyczne koszty utrzymania, więc liczenie YOC na takich danych daje fałszywie niski wynik.
Stabilized NOI to prognoza dochodu w momencie, gdy obiekt osiąga docelowe obłożenie i rynkowe stawki najmu. W praktyce asset managerowie opierają tę prognozę na historycznych wskaźnikach pustostanów dla danej klasy aktywów, a nie na chwilowej sytuacji portfela. To jedyna sensowna baza do porównywania różnych projektów modernizacyjnych między sobą.
Przy korekcie uwzględnij:
- rezerwę na pustostany odpowiadającą normie rynkowej dla danego segmentu (np. biura klasy B, parki handlowe),
- korektę na niewypłacalność najemców na podstawie historii płatności,
- planowane koszty zarządzania i utrzymania po zakończeniu prac remontowych, nie te sprzed modernizacji.
Kluczowa pułapka: koszty finansowania (odsetki od kredytu) i podatek dochodowy nigdy nie wchodzą do kosztów operacyjnych. NOI ma być neutralny wobec sposobu finansowania nieruchomości, dokładnie tak samo jak przy liczeniu cap rate.
Porada profesjonalisty: Licz stabilized NOI na okres 12 miesięcy po pełnej komercjalizacji, nie na rok kalendarzowy zakupu. Inaczej porównujesz jabłka z gruszkami przy każdej kolejnej transakcji w portfelu.
Przykład obliczeniowy krok po kroku
Załóżmy biurowiec po modernizacji o powierzchni 3000 m² z następującymi założeniami:
- Przychód potencjalny brutto: 1 800 000 zł rocznie (600 zł/m²).
- Korekta na pustostany: 8% w fazie stabilizacji, czyli 144 000 zł.
- Efektywny przychód brutto: 1 800 000 zł − 144 000 zł = 1 656 000 zł.
- Koszty operacyjne (zarządzanie, utrzymanie, ubezpieczenie): 420 000 zł rocznie.
- Stabilized NOI: 1 656 000 zł − 420 000 zł = 1 236 000 zł.
- Cena zakupu: 12 000 000 zł.
- Koszty transakcyjne (PCC, notariusz, prowizje): 1 100 000 zł.
- Koszty remontu i wyposażenia: 2 400 000 zł.
- Całkowity koszt projektu: 12 000 000 + 1 100 000 + 2 400 000 = 15 500 000 zł.
- Yield on cost: 1 236 000 ÷ 15 500 000 = 7,97%.
Wynik blisko 8% oznacza, że kapitał zainwestowany w zakup i modernizację generuje niemal 8 zł rocznego dochodu operacyjnego na każde 100 zł wydane. Czy to dobrze, zależy od tego, z czym porównujesz.
Kiedy yield on cost mówi więcej niż cap rate albo DCF
Wysoki YOC względem rynkowego cap rate to sygnał, że modernizacja tworzy realną wartość. Jeśli stopa kapitalizacji dla podobnych, gotowych obiektów w tej lokalizacji wynosi 6%, a Twój YOC wychodzi 8%, projekt generuje premię za ryzyko deweloperskie i operacyjne, którą podjąłeś.
Różnica między YOC a cap rate jest fundamentalna: cap rate dzieli NOI przez aktualną wartość rynkową, a YOC dzieli przez rzeczywisty koszt, jaki poniosłeś. Dlatego YOC sprawdza się przy:
- projektach value-add, gdzie kupujesz poniżej wartości rynkowej i inwestujesz w podniesienie standardu,
- ocenie, czy modernizacja się opłacała, już po zakończeniu prac,
- porównywaniu kilku okazji inwestycyjnych o różnej strukturze kosztów wejścia.
Tam, gdzie liczy się rozłożony w czasie profil przepływów pieniężnych, wyjście z inwestycji po kilku latach czy zmienne stopy procentowe, lepiej sprawdza się analiza DCF z wyliczeniem IRR. YOC to zdjęcie sytuacji w jednym momencie, DCF pokazuje cały film. Najbezpieczniej łączyć obie metody: YOC jako szybki filtr projektów wartych dalszej analizy, DCF jako pogłębione badanie ryzyka i scenariuszy rynkowych.
Checklist: najczęstsze błędy w modelu YOC
Zanim zaprezentujesz wynik zarządowi czy inwestorom, przejdź przez tę krótką listę kontrolną:
- Czy wszystkie koszty transakcyjne (PCC, notariusz, prowizje, due diligence) trafiły do mianownika, a nie tylko cena zakupu?
- Czy koszty remontu i wyposażenia są policzone w pełnej kwocie, łącznie z pracami dodatkowymi odkrytymi po rozpoczęciu inwestycji?
- Czy używasz stabilized NOI, a nie bieżącego dochodu z okresu komercjalizacji obciążonego wysokimi pustostanami?
- Czy koszty finansowania (odsetki, prowizje bankowe) przypadkiem nie wylądowały w kosztach operacyjnych zamiast zostać wyłączone z NOI?
- Czy rezerwa na pustostany odpowiada realiom danej klasy aktywów, a nie optymistycznym założeniom z prezentacji sprzedażowej?
Błąd w ustaleniu NOI, na przykład pominięcie kosztów operacyjnych albo zaniżenie pustostanów, potrafi znacząco zniekształcić wynik wyceny i doprowadzić do błędnych decyzji inwestycyjnych.
Yield on cost a zmiany wartości nieruchomości i inflacja
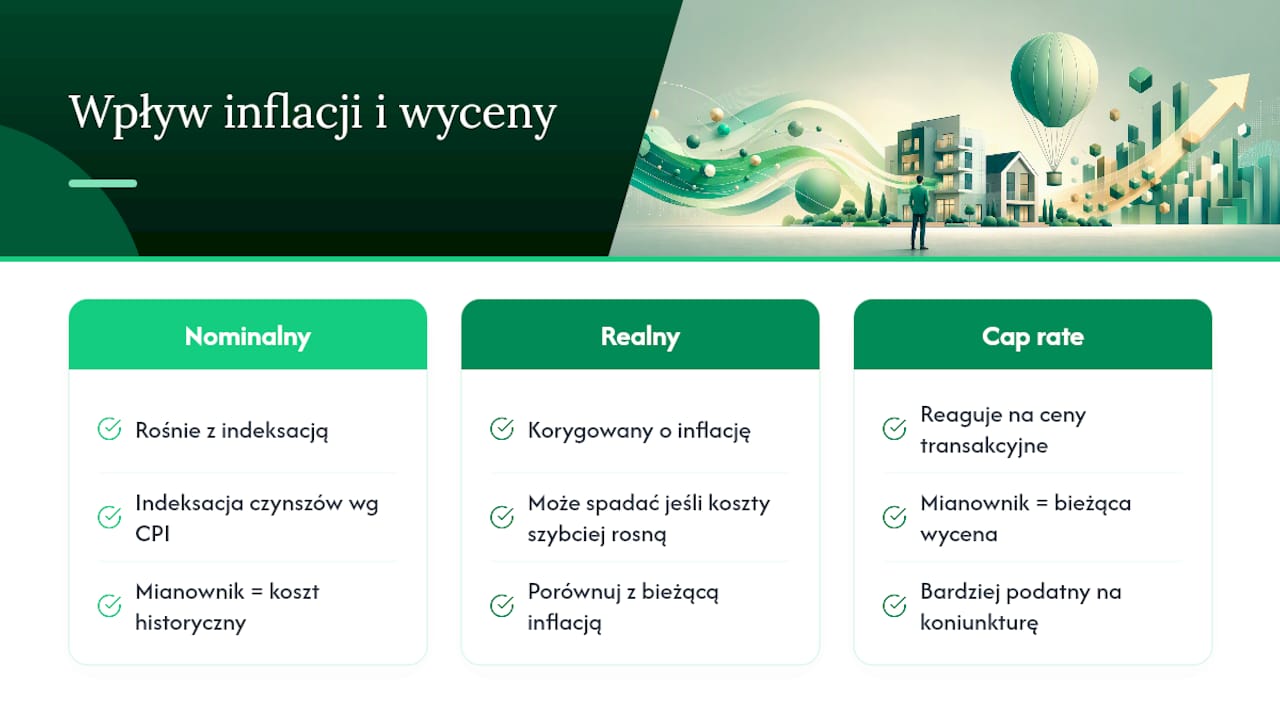
YOC nie jest wskaźnikiem statycznym, mimo że wygląda jak jedna liczba zapisana raz na zawsze. Inflacja podnosi zarówno przychody z najmu (indeksacja czynszów w większości umów komercyjnych opiera się na wskaźnikach CPI), jak i koszty operacyjne, więc stabilized NOI trzeba aktualizować cyklicznie, a nie liczyć raz na etapie inwestycji.
Praktyczne podejście polega na przeliczaniu YOC w ujęciu realnym i nominalnym osobno. Nominalny YOC rośnie wraz z indeksacją czynszów, ale jeśli koszty utrzymania rosną szybciej niż przychody, realna rentowność projektu może się kurczyć mimo wyższego wyniku na papierze. Warto porównywać YOC z bieżącą stopą inflacji, żeby ocenić, czy inwestycja faktycznie generuje wzrost siły nabywczej kapitału, czy tylko nadąża za rynkiem.
Zmiana wartości samej nieruchomości nie wpływa bezpośrednio na YOC, bo mianownik pozostaje kosztem historycznym, a nie bieżącą wyceną. To zresztą główna różnica względem cap rate, który reaguje na każdą zmianę cen transakcyjnych na rynku. Dzięki temu YOC daje stabilniejszy, mniej podatny na wahania koniunktury obraz tego, jak opłacalna była konkretna decyzja inwestycyjna, nawet gdy ceny nieruchomości w danym mieście czy segmencie rynku poszły mocno w górę lub w dół po zakończeniu projektu.
Wpływ rynku i regulacji na wynik yield on cost
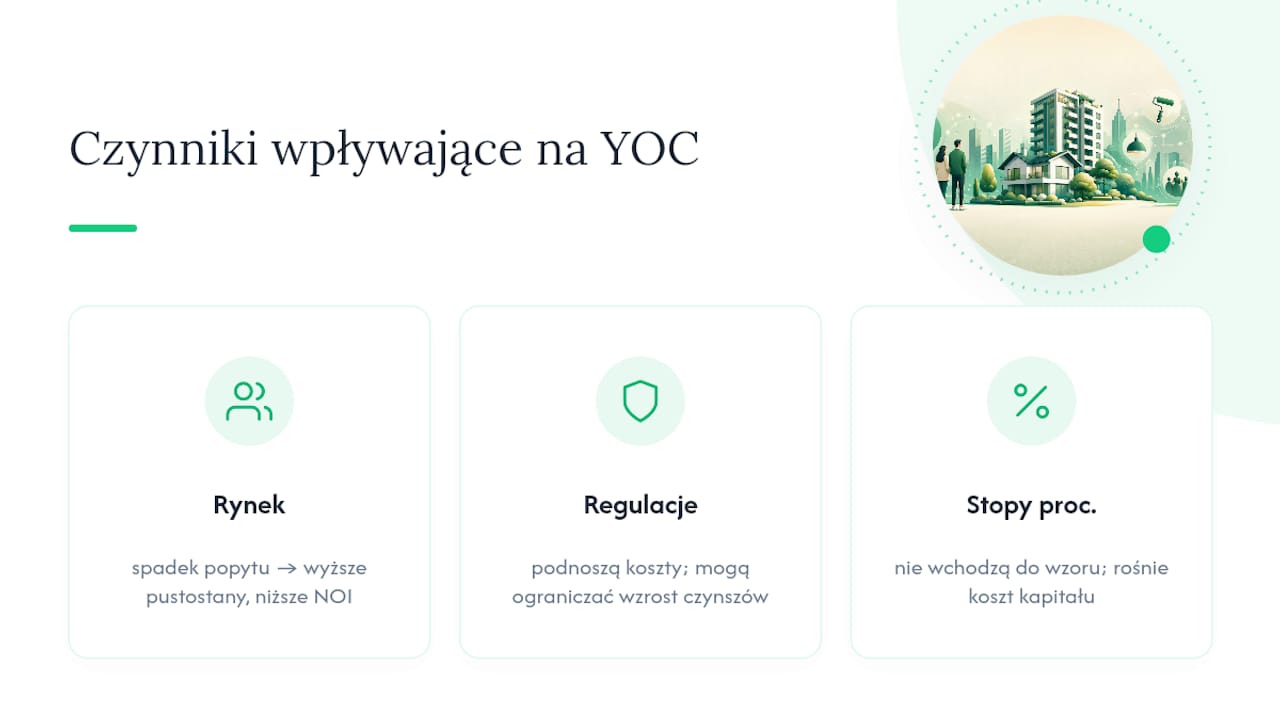
Zmiany na rynku najmu przekładają się na YOC szybciej niż na wycenę rynkową budynku. Spadek popytu na powierzchnie biurowe w danej lokalizacji podnosi zakładany poziom pustostanów w modelu stabilized NOI, co obniża licznik wskaźnika, zanim jeszcze cena nieruchomości zareaguje na te same trendy.
Regulacje prawne działają z dwóch stron równania. Zmiany w przepisach dotyczących opłat notarialnych, podatku PCC czy wymogów energetycznych dla budynków komercyjnych mogą podnieść całkowity koszt projektu, zwłaszcza gdy nowe normy wymuszają dodatkowe prace modernizacyjne już po zakupie. Z drugiej strony przepisy dotyczące waloryzacji czynszów czy maksymalnych podwyżek w niektórych segmentach rynku wpływają bezpośrednio na tempo wzrostu NOI.
Zmiany stóp procentowych nie wchodzą do samego wzoru YOC, bo wskaźnik pomija koszty finansowania. Mają jednak pośredni wpływ: wyższe koszty kredytu zwiększają presję na osiągnięcie konkretnego poziomu YOC, żeby inwestycja w ogóle miała sens ekonomiczny względem kosztu kapitału. Dlatego rozsądni asset managerowie traktują YOC jako jeden z elementów szerszej analizy, nie jako liczbę odseparowaną od kontekstu makroekonomicznego i regulacyjnego, w którym działa dany portfel nieruchomości.
Perspektywa Rezone: dane, które nie kłamią
Największym wrogiem rzetelnego YOC nie jest zła formuła, tylko rozproszone dane. Kiedy przychody z najmu leżą w jednym arkuszu, faktury za media w drugim systemie, a historia płatności najemców w mailach, korekta na pustostany zawsze będzie zgadywanką.
System taki jak Rezone łączy CRM najemców, fakturowanie i monitoring płatności w jednym miejscu, dzięki czemu efektywny przychód brutto liczysz na bieżących, spójnych danych, a nie na szacunkach sprzed kwartału. Automatyzacja e-fakturowania i rozliczeń mediów dodatkowo eliminuje najczęstszy powód niedoszacowania kosztów: pozycje, które po prostu giną między systemami. To bezpośrednio przekłada się na dokładność modelu stabilized NOI, o którym mowa wyżej.
— Marcin
Rezone jako narzędzie do liczenia rentowności portfela
Rezone integruje w jednym systemie moduł finansowy generujący raporty NOI, YIELD i rent roll, więc zamiast ręcznie zbierać dane z kilku źródeł, masz je aktualizowane automatycznie po każdej płatności czy fakturze.
Automatyczne monitorowanie płatności i windykacja pokazują rzeczywisty poziom niewypłacalności najemców, a nie założenia z arkusza sprzed roku, co przekłada się wprost na precyzję korekty w liczniku wzoru. Rozliczenia mediów zgodne z Krajowym Systemem e-Faktur eliminują ręczne przepisywanie kosztów operacyjnych, więc mianownik i licznik YOC opierają się na tych samych, zweryfikowanych liczbach.
Plan Komercyjne do 3000 m² kosztuje 330 zł miesięcznie, a mniejsze portfele mieszkaniowe obejmuje plan Mieszkaniowe do 10 przestrzeni za 120 zł miesięcznie. Jeśli zarządzasz portfelem i chcesz sprawdzić, jak wygląda wdrożenie systemu dopasowanego do Twojej skali, zajrzyj do pełnego opisu funkcji zarządzania nieruchomościami komercyjnymi i porównaj plany na stronie z cennikiem.
Źródła
Dane o kosztach transakcyjnych i wzorach NOI pochodzą z branżowych kalkulatorów i poradników: Finance, wskaznikibranzowe.pl, Gdnk oraz analizy praktyczne rzeczoznawcy majątkowego na agnieszka-dudek.pl. Dodatkowy przykład liczenia NOI znajdziesz w kalkulatorze NOI.
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
- Cap rate – stopa kapitalizacji nieruchomości. Wzór i interpretacja
- Stopa kapitalizacji – jak wylicza ją rzeczoznawca majątkowy
Najczęściej zadawane pytania
Czym różni się yield on cost od cap rate?
Yield on cost dzieli stabilized NOI przez rzeczywisty koszt poniesiony na zakup i modernizację, a cap rate dzieli NOI przez aktualną wartość rynkową nieruchomości. YOC pokazuje zwrot z Twojego kapitału, cap rate pokazuje, jak rynek wycenia podobne obiekty dzisiaj.
Jaki poziom yield on cost uznaje się za dobry?
Nie ma jednej uniwersalnej wartości, bo zależy to od klasy aktywów, lokalizacji i rynkowego poziomu cap rate. Praktyczna zasada mówi, że YOC powinien przewyższać rynkowy cap rate o kilka punktów procentowych, aby uzasadnić ryzyko podjęte przy modernizacji.
Czy koszty finansowania wchodzą do obliczenia YOC?
Nie, koszty finansowania i podatek dochodowy nie wchodzą do NOI ani do wzoru YOC. Wskaźnik ma być neutralny wobec struktury finansowania, dlatego liczy się go na poziomie operacyjnym, przed obsługą długu.
Jak system Rezone pomaga w obliczaniu yield on cost?
Rezone gromadzi dane o przychodach z najmu, fakturach i płatnościach w jednym systemie, co ułatwia policzenie efektywnego przychodu brutto i kosztów operacyjnych bez ręcznego zestawiania arkuszy. Ceny planów zaczynają się od 120 zł miesięcznie dla mniejszych portfeli.
Czy yield on cost można stosować do gotowych, niedziewelopowanych budynków?
Tak, choć wskaźnik jest najbardziej użyteczny przy projektach value-add, gdzie porównujesz koszt inwestycji z dochodem po modernizacji. Dla gotowych obiektów bez planowanych prac lepszym punktem odniesienia bywa cap rate liczony na bieżącej wartości rynkowej.