
Cap rate vs yield: która miara naprawdę ocenia inwestycję
Cap rate mierzy bieżącą, nielewarowaną rentowność nieruchomości: to stosunek rocznego dochodu operacyjnego netto (NOI) do wartości aktywa. Yield to pojęcie szersze, które obejmuje różne stopy zwrotu, w tym te, które uwzględniają finansowanie dłużne, prognozy czynszów i model DCF. Innymi słowy: cap rate pokazuje zdjęcie rentowności dziś, yield może pokazywać cały film, łącznie z kredytem i przyszłością.
Krótko mówiąc:
- Warto pamiętać, że cap rate pokazuje rentowność nieruchomości bez uwzględnienia finansowania, a jego dokładność zależy od jakości danych wejściowych.
- Wybierając między cap rate a yield, należy kierować się celem analizy: cap rate świetnie sprawdza się do szybkiego porównania ofert, a yield gdy uwzględniamy dźwignię i prognozy przyszłych przepływów.
- Wysoki cap rate często odzwierciedla wyższe ryzyko, np. słabą lokalizację lub konieczność modernizacji, a niekoniecznie lepszą inwestycję.
- Stopy procentowe wpływają na wyceny nieruchomości, a rosnące rentowności obligacji mogą powodować spadek cen aktywów komercyjnych, zwłaszcza przy wysokiej dźwigni.
- Dokładna analiza risków i porównanie wskaźników takich jak debt yield czy DSCR jest kluczowe przy ocenie potencjału inwestycyjnego, a nie tylko sam cap rate czy yield.
Spis treści
- Cap rate vs yield: definicje i wzory, które musisz znać
- Jak obliczyć cap rate krok po kroku na przykładzie liczbowym
- Kiedy stosować cap rate, a kiedy yield
- Wpływ dźwigni finansowej: ROE, debt yield i DSCR
- Pułapki metryk: CapEx, wakaty, ESG i ryzyko utraty wartości
- Cap rate a DCF: kiedy uproszczenie wystarczy, a kiedy nie
- Checklist due diligence przed decyzją inwestycyjną
- Cap rate i yield w różnych segmentach rynku nieruchomości
- Jak zmiany stóp procentowych wpływają na cap rate i yield
- Cap rate, yield i ryzyko inwestycyjne w praktyce
- Cap rate i yield jako narzędzia negocjacyjne przy zakupie
- Różnice regionalne w interpretacji cap rate i yield
- Perspektywa eksperta: cap rate i yield w codziennym zarządzaniu portfelem
- Jak Rezone ułatwia monitoring NOI i raportów YIELD
- Źródła
- Najczęściej zadawane pytania
Cap rate vs yield: definicje i wzory, które musisz znać
Zanim porównasz dwie oferty inwestycyjne, musisz mówić tym samym językiem co sprzedający i bank. Wynik pokazuje, jaką stopę zwrotu dałaby nieruchomość, gdybyś kupił ją całkowicie za gotówkę, bez kredytu.
Yield to termin parasolowy, pod którym kryje się kilka różnych miar:
- Gross yield (stopa zwrotu brutto) dzieli roczny przychód najmu przez cenę zakupu, bez odejmowania kosztów operacyjnych.
- Net yield (stopa zwrotu netto) odejmuje koszty operacyjne przed podzieleniem przez cenę, więc jest bliższa cap rate.
- Valuation yield, nazywana też all‑risks yield, to w praktyce inna nazwa cap rate używana przez rzeczoznawców przy wycenie metodą dochodową, zgodnie ze standardami RICS.
- Exit yield to stopa kapitalizacji zakładana przy sprzedaży nieruchomości w przyszłości, kluczowa w modelach DCF.
Różnica między PGI (potencjalnym przychodem brutto), EGI (efektywnym przychodem brutto po pustostanach) a NOI decyduje o tym, czy Twoje liczby są realistyczne, czy tylko optymistyczne. Wzór na cap rate wydaje się prosty, ale jego jakość zależy wyłącznie od jakości danych wejściowych.
Jak obliczyć cap rate krok po kroku na przykładzie liczbowym
Weźmy budynek biurowy o powierzchni 2000 m², wynajmowany po 60 zł za m² rocznie.
- Potencjalny przychód brutto (PGI): 2000 m² × 60 zł = 120 000 zł rocznie.
- Uwzględnienie pustostanów: przy założeniu 8% pustostanów odejmujesz 9600 zł, co daje efektywny przychód brutto (EGI) w wysokości 110 400 zł.
- Koszty operacyjne (OpEx): podatek od nieruchomości, ubezpieczenie, zarządzanie i utrzymanie techniczne pochłaniają 35% EGI, czyli 38 640 zł.
- NOI: 110 400 zł minus 38 640 zł daje 71 760 zł rocznego dochodu operacyjnego netto.
- Cap rate: przy wartości nieruchomości 1 000 000 zł liczysz 71 760 podzielone przez wartość nieruchomości, co daje wynik w procentach.
- Gross yield: 120 000 / 1 000 000 = 12%, czyli wskaźnik bez odjęcia pustostanów i kosztów.
- Net yield: 71 760 / 1 000 000 daje ten sam wynik co cap rate, ponieważ w tym uproszczonym przykładzie oba wskaźniki liczone są bez finansowania.
Inwestor, który patrzy tylko na gross yield, przepłaca za nieruchomość, bo ignoruje prawie połowę realnych kosztów utrzymania.
Kiedy stosować cap rate, a kiedy yield
Wybór metody zależy od pytania, na które szukasz odpowiedzi. Cap rate sprawdza się do szybkiego porównania wielu ofert na rynku, bo eliminuje wpływ struktury finansowania, dzięki czemu porównujesz same aktywa, a nie warunki kredytowe kupujących.
Yield w szerszym rozumieniu, wraz z IRR i total return, staje się niezbędny, gdy w grę wchodzi dźwignia finansowa lub zmienne przepływy pieniężne w czasie:
- Buy-and-hold bez kredytu: cap rate wystarczy jako szybki filtr porównawczy między ofertami.
- Value-add z remontem: yield uwzględniający prognozowany wzrost czynszu po modernizacji daje pełniejszy obraz niż statyczny cap rate.
- Zakup z wysoką dźwignią: IRR i cash-on-cash yield pokazują realny zwrot z zainwestowanego kapitału własnego, bo cap rate całkowicie pomija koszt obsługi długu.
Porada profesjonalisty: Nigdy nie porównuj cap rate jednej oferty z yieldem lewarowanym drugiej. To błąd, który kosztuje inwestorów więcej niż zła lokalizacja, bo porównujesz jabłka z gruszkami przy podejmowaniu decyzji o kilkuset tysiącach złotych.
Wpływ dźwigni finansowej: ROE, debt yield i DSCR
Cap rate ignoruje finansowanie z definicji, dlatego dwóch inwestorów kupujących identyczny budynek za tę samą cenę może osiągnąć zupełnie inny zwrot z kapitału własnego (ROE), zależnie od struktury kredytu.
Banki i inwestorzy patrzą jednak na inne wskaźniki niż cap rate przy ocenie ryzyka kredytowego:
- Debt yield dzieli NOI przez kwotę kredytu, pokazując kredytodawcy, ile razy NOI pokryłoby jego zaangażowanie w razie problemów z refinansowaniem.
- DSCR (wskaźnik pokrycia obsługi długu) dzieli NOI przez roczną ratę kredytu wraz z odsetkami, ustalając margines bezpieczeństwa spłaty.
- ROE lewarowany rośnie wraz z udziałem długu, dopóki cap rate przewyższa oprocentowanie kredytu, a spada gwałtownie, gdy ta relacja się odwraca.
Analizowanie tych wskaźników osobno prowadzi do błędnych wniosków.
Pułapki metryk: CapEx, wakaty, ESG i ryzyko utraty wartości
Wysoki cap rate często wygląda atrakcyjnie, ale bywa sygnałem ostrzegawczym, a nie okazją. Rynek wycenia w ten sposób ryzyko, którego nie widać na pierwszy rzut oka.
- Zaplanowane nakłady kapitałowe (CapEx) obniżają realny zwrot, jeśli budynek wymaga wymiany dachu, windy czy instalacji, nawet gdy bieżący NOI wygląda dobrze.
- Wakaty strukturalne, wynikające ze złej lokalizacji lub przestarzałego układu powierzchni, mogą się utrzymywać długo po zakupie, mimo optymistycznych założeń w modelu.
- Standardy ESG zmieniają wyceny: nieruchomości o niskiej efektywności energetycznej są dziś dyskontowane wyższym cap rate, bo inwestorzy wliczają koszt przyszłej modernizacji w cenę.
- Ryzyko „stranded assets” dotyczy budynków, których dostosowanie do wymogów regulacyjnych może okazać się nieopłacalne, co grozi trwałą utratą wartości.
Wysoki cap rate bez zrozumienia jego przyczyny to często zakup cudzego problemu za dyskontową cenę.
Cap rate a DCF: kiedy uproszczenie wystarczy, a kiedy nie
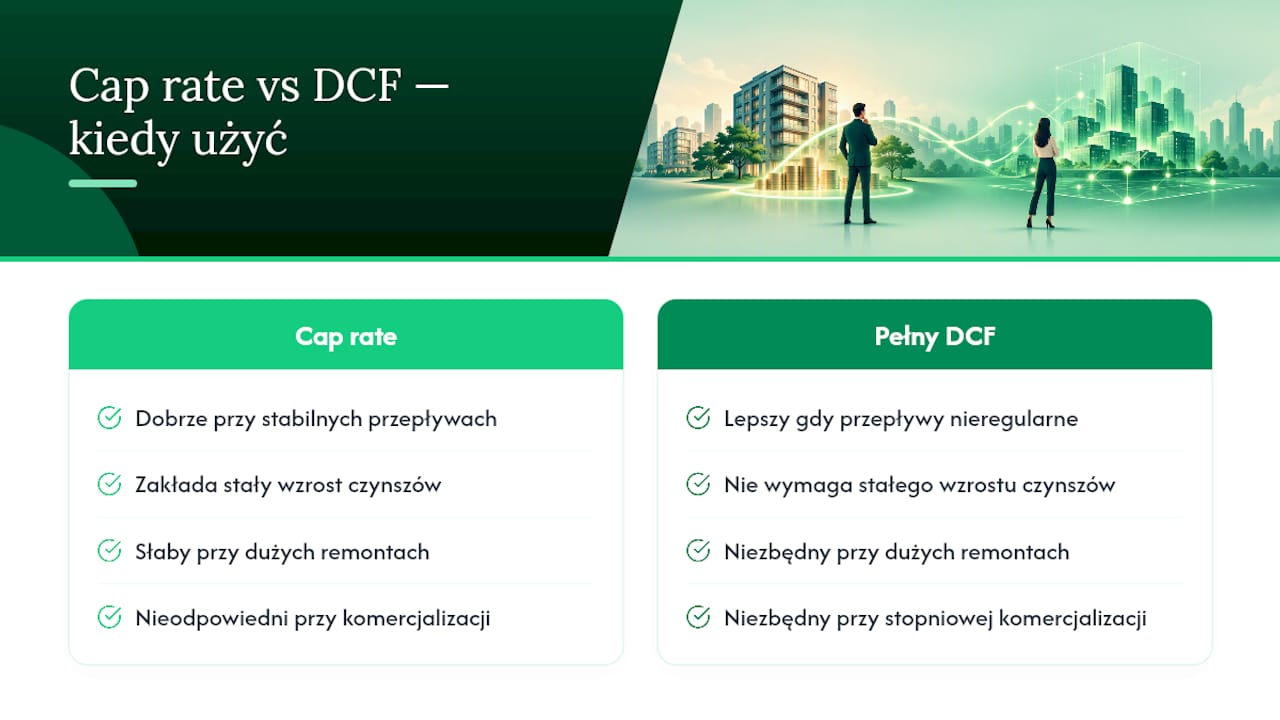
Cap rate to w praktyce uproszczony model DCF, który zakłada stałe przepływy pieniężne rosnące w stałym tempie w nieskończoność. Matematycznie stopa kapitalizacji jest funkcją stopy dyskontowej pomniejszonej o oczekiwaną stopę wzrostu czynszów, co RICS opisuje w standardach wyceny dochodowej.
To uproszczenie działa dobrze przy stabilnych, w pełni wynajętych budynkach z przewidywalnymi umowami najmu. Pełny model DCF staje się konieczny, gdy przepływy pieniężne są nieregularne, np. przy dużych remontach, stopniowej komercjalizacji budynku albo umowach najmu wygasających w różnych momentach. Zasada jest prosta: jeśli potrafisz wiarygodnie prognozować przepływy na 5 do 10 lat naprzód, DCF da Ci precyzyjniejszy obraz niż statyczny cap rate.
Checklist due diligence przed decyzją inwestycyjną
Zanim podpiszesz list intencyjny, zbierz komplet danych, które pozwolą zweryfikować liczby podane przez sprzedającego.
- Poproś o pełny rent roll z datami wygaśnięcia umów najmu i historią płatności najemców.
- Sprawdź rzeczywisty wskaźnik pustostanów z ostatnich trzech lat, nie tylko na dzień dzisiejszy.
- Zażądaj szczegółowego zestawienia kosztów operacyjnych, oddzielając koszty stałe od jednorazowych.
- Porównaj podany cap rate z lokalnym benchmarkiem prime yield dla podobnego segmentu i lokalizacji.
- Zapytaj o planowane nakłady kapitałowe w ciągu najbliższych 5 lat i ich wpływ na przyszły NOI.
Porada profesjonalisty: Poproś sprzedającego o dane źródłowe do NOI, nie tylko gotowy wynik. Arkusz, w którym nie widać rozbicia na pozycje, zwykle ukrywa zawyżony przychód lub zaniżone koszty.
Cap rate i yield w różnych segmentach rynku nieruchomości
Poziomy cap rate różnią się znacząco między segmentami, bo każdy niesie inny profil ryzyka i inną strukturę umów najmu. Nieruchomości mieszkaniowe zwykle notują niższe stopy kapitalizacji niż komercyjne, ponieważ popyt na najem mieszkań jest bardziej stabilny, a rotacja najemców łatwiejsza do przewidzenia.
Powierzchnie biurowe i handlowe mają zwykle wyższy cap rate niż mieszkania, co odzwierciedla większą wrażliwość na cykle gospodarcze i dłuższe okresy pustostanów przy zmianie najemcy. Magazyny i obiekty logistyczne w ostatnich latach notowały jedne z najniższych cap rate w segmencie komercyjnym, napędzane popytem e-commerce, choć różnice regionalne bywają tu bardzo duże.
Yield w segmencie mieszkaniowym częściej podaje się jako gross yield, bo prywatni inwestorzy rzadziej prowadzą pełną księgowość kosztów operacyjnych. W segmencie komercyjnym standardem jest NOI liczony precyzyjnie, ponieważ profesjonalni najemcy i banki wymagają przejrzystości. Porównując oferty między segmentami, patrz nie tylko na sam procent, ale też na to, jaką definicję yieldu przyjął sprzedający, bo różnice metodologiczne potrafią sztucznie zawyżyć atrakcyjność oferty.
Jak zmiany stóp procentowych wpływają na cap rate i yield
Stopy procentowe i cap rate poruszają się zwykle w tym samym kierunku, choć z opóźnieniem i różną siłą w zależności od segmentu rynku. Gdy rentowność obligacji rządowych rośnie, inwestorzy oczekują wyższej premii za ryzyko nieruchomości, co przekłada się na wzrost cap rate i spadek cen aktywów przy tym samym NOI.
Raport EBA dokumentuje istotną korektę cen nieruchomości komercyjnych w latach 2023 i 2024, powiązaną właśnie z podwyżkami stóp procentowych i zawężeniem spreadu między cap rate a rentownością bezpiecznych papierów dłużnych. Kiedy ten spread się kurczy, inwestorzy tracą premię za ryzyko i część kapitału ucieka w bezpieczniejsze instrumenty.
Dla kredytobiorców efekt jest podwójny. Wyższe stopy procentowe podnoszą koszt obsługi długu, co obniża debt yield i pogarsza DSCR nawet bez zmiany samego NOI budynku. To dlatego w okresach podwyżek stóp procentowych transakcje z wysoką dźwignią stają się trudniejsze do sfinansowania, a różnica między cap rate a kosztem kredytu bywa ujemna. Śledzenie relacji cap rate do rentowności obligacji dziesięcioletnich to jeden z najprostszych sposobów oceny, czy rynek jest przewartościowany.
Cap rate, yield i ryzyko inwestycyjne w praktyce
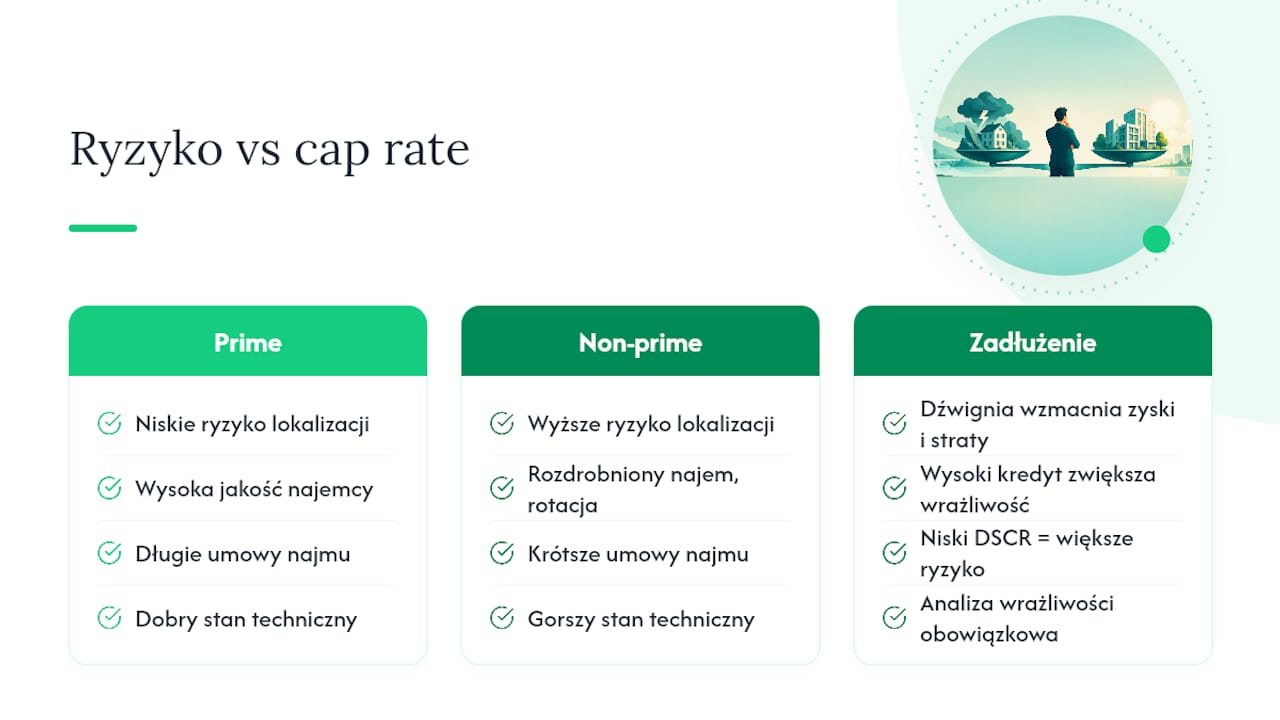
Wyższy cap rate nie oznacza automatycznie lepszej inwestycji. Oznacza, że rynek wycenia wyższe ryzyko, a Twoim zadaniem jest ustalić, czy to ryzyko wynika z czegoś, co da się zarządzić, czy z czegoś, czego nie da się naprawić.
Ryzyko lokalizacji, jakość najemcy, długość umowy najmu i stan techniczny budynku to czynniki, które bezpośrednio przekładają się na wymaganą przez rynek stopę kapitalizacji. Budynek z jednym najemcą na 15-letniej umowie najmu z solidną historią kredytową uzasadnia niższy cap rate niż budynek z rozdrobnionym najmem i wysoką rotacją. Segmentacja na prime yields i yieldy nie-prime pomaga inwestorom szybko ocenić, czy oferta mieści się w standardowym zakresie ryzyka dla danej klasy aktywów, czy odstaje od niego w sposób, który wymaga wyjaśnienia.
Yield lewarowany dodaje kolejną warstwę ryzyka, ponieważ dźwignia finansowa wzmacnia zarówno zyski, jak i straty. Inwestor korzystający z wysokiego kredytu przy niskim DSCR jest znacznie bardziej narażony na wahania NOI niż inwestor bez zadłużenia, nawet jeśli oba kupują tę samą nieruchomość. Dlatego profesjonalni asset managerowie łączą cap rate z analizą wrażliwości, sprawdzając, co stanie się z inwestycją przy spadku obłożenia o 10 czy 20 punktów procentowych.
Cap rate i yield jako narzędzia negocjacyjne przy zakupie
Znajomość obu wskaźników daje realną przewagę przy stole negocjacyjnym, bo pozwala kwestionować założenia sprzedającego liczbami, a nie odczuciem. Jeśli sprzedający prezentuje cap rate oparty na zawyżonym PGI albo pomija realny wskaźnik pustostanów, masz konkretny argument do obniżenia ceny.
Praktyczna taktyka polega na przeliczeniu oferty przy własnych, konserwatywnych założeniach dotyczących pustostanów i kosztów operacyjnych, a następnie porównaniu wynikowego cap rate z rynkowym benchmarkiem dla danego segmentu i lokalizacji. Różnica między cap rate sprzedającego a Twoim własnym przeliczeniem staje się punktem wyjścia do negocjacji ceny, nie emocji.
Warto też negocjować na podstawie debt yield i DSCR, szczególnie gdy transakcja wymaga finansowania. Sprzedający, który wie, że bank odrzuci wniosek kredytowy kupującego przy obecnej cenie, jest zwykle bardziej skłonny do ustępstw niż wynikałoby to z samej rozmowy o cap rate. Pokazanie sprzedającemu konkretnego wyliczenia, dlaczego jego wycena nie domyka się z realnym NOI, działa skuteczniej niż ogólne stwierdzenie, że cena jest zbyt wysoka.
Różnice regionalne w interpretacji cap rate i yield
Poziomy cap rate uznawane za „normalne” różnią się znacząco między krajami i regionami, bo zależą od lokalnego kosztu kapitału, płynności rynku i dojrzałości sektora nieruchomości komercyjnych. Rynki o dużej płynności i niskim ryzyku walutowym, jak Niemcy czy Francja, historycznie notowały niższe cap rate niż rynki wschodzące w Europie Środkowo-Wschodniej, gdzie premia za ryzyko jest wyższa.
Lokalne czynniki, takie jak dostępność finansowania bankowego, przepisy dotyczące ochrony najemców czy praktyki podatkowe, również wpływają na to, jak inwestorzy interpretują daną stopę kapitalizacji.
Dodatkowo, terminologia i standardy raportowania różnią się między rynkami, co utrudnia bezpośrednie porównania międzynarodowe bez korekty metodologicznej. Inwestor działający w kilku krajach powinien zawsze sprawdzać, czy podana stopa kapitalizacji jest liczona według tej samej definicji NOI i czy uwzględnia lokalne specyfiki, takie jak podatki od nieruchomości czy koszty zarządzania charakterystyczne dla danego rynku.
Perspektywa eksperta: cap rate i yield w codziennym zarządzaniu portfelem
W praktyce decyzje hold albo sell rzadko wynikają z jednej liczby. Cap rate daje szybki sygnał ostrzegawczy, ale to zmiana NOI w czasie mówi, czy problem się pogłębia, czy to chwilowy dołek. Dlatego bieżący monitoring NOI, a nie jednorazowe przeliczenie, powinien być fundamentem decyzji portfelowych. Narzędzie automatyzujące raporty finansowe i śledzące trendy w czasie rzeczywistym pozwala reagować, zanim spadek wynajmu zamieni się w trwały problem z płynnością.
— Marcin
Jak Rezone ułatwia monitoring NOI i raportów YIELD
Ręczne arkusze kalkulacyjne do liczenia NOI i cap rate mają jedną wadę: są aktualne dokładnie w momencie ostatniej aktualizacji, a potem zaczynają kłamać.
Proces ten może być zautomatyzowany poprzez połączenie elementów takich jak rent roll, fakturowanie i monitoring płatności w jednym systemie, co pozwala na bieżącą aktualizację raportów NOI, WAULT i YIELD zamiast oczekiwania na koniec miesiąca rozliczeniowego. Zamiast ręcznego przepisywania danych z faktur do arkusza, możliwe jest generowanie e-faktur zgodnych z Krajowym Systemem e-Faktur i automatyczne odświeżanie wskaźników finansowych portfela, co skutkuje oszczędnością czasu i możliwością skupienia się na analizie kondycji nieruchomości.
Plan Komercyjne do 3000 m² dostępny jest za 330 zł miesięcznie, a właściciele mniejszych portfeli mieszkaniowych mogą skorzystać z planu Mieszkaniowe do 10 przestrzeni za 120 zł miesięcznie. Sprawdź szczegóły funkcji i umów demo na stronie cennika Rezone.
Źródła
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
Najczęściej zadawane pytania
Co oznacza cap rate na poziomie 7,5%?
To wskaźnik z górnej połowy typowego zakresu dla nieruchomości komercyjnych, sygnalizujący wyższe ryzyko niż w segmencie prime, ale niekoniecznie problem, jeśli wynika z charakteru segmentu, a nie z ukrytych wad budynku.
Czy cap rate na poziomie 3% to dobry wynik?
Dla większości inwestorów nieruchomości komercyjnych taki poziom oznacza bardzo drogi zakup względem generowanego dochodu, opłacalny głównie przy oczekiwaniu silnego wzrostu wartości lub czynszów w przyszłości.
Co oznacza cap rate na poziomie 6%?
Interpretacja zależy od kontekstu: 6% dla nowoczesnego magazynu z długoterminową umową najmu wygląda inaczej niż 6% dla starzejącego się biurowca wymagającego remontu.
Czy wyższy cap rate zawsze oznacza lepszą inwestycję?
Nie, wyższy cap rate oznacza wyższe postrzegane ryzyko przez rynek, a nie automatycznie lepszą okazję inwestycyjną. Może wynikać z gorszej lokalizacji, niestabilnego najemcy, koniecznych nakładów kapitałowych albo ryzyka związanego z niską efektywnością energetyczną budynku, co RICS opisuje jako czynnik wpływający na wyższe stopy kapitalizacji.
Jaka jest główna różnica między cap rate a yield?
Cap rate to konkretny wskaźnik dzielący NOI przez wartość nieruchomości, bez uwzględnienia finansowania. Yield to pojęcie szersze, obejmujące różne miary zwrotu, w tym gross yield, net yield i wskaźniki lewarowane jak cash-on-cash return, które uwzględniają strukturę kredytu i prognozy przyszłych przepływów pieniężnych.