
Wielowalutowe fakturowanie najmu: zasady VAT i wymogi KSeF
Fakturę za najem można wystawić w walucie obcej, ale VAT trzeba wykazać w złotówkach i poprawnie uzupełnić pola walutowe w KSeF. Obowiązek podatkowy powstaje zwykle w momencie wystawienia faktury, kwotę podatku przelicza się po kursie średnim NBP z dnia poprzedzającego tę datę, a system KSeF wymaga wypełnienia pól KodWaluty i KursWaluty, żeby dokument w ogóle przeszedł walidację.
Krótko mówiąc:
- Kurs średni NBP z dnia poprzedzającego powstanie obowiązku podatkowego jest obowiązkowy do przeliczenia VAT, choć można zastosować inny kurs, jeśli udokumentuje się jego użycie.
- Obowiązek podatkowy przy najmie w walucie obcej powstaje najpóźniej z upływem terminu płatności, niezależnie od opóźnienia w wystawieniu faktury.
- Podczas wystawiania faktur walutowych w KSeF konieczne jest poprawne wypełnienie pól KodWaluty i KursWaluty, a dla faktur dwuwalutowych także Kursu Umownego i Waluty Umownej.
- Automatyzacja wpisywania kursów, na przykład przez system Rezone, zmniejsza ryzyko błędów i przyspiesza rozliczanie wielowalutowe najmu.
- Błędy w rozliczeniu kursów najczęściej powodują konieczność korekt VAT, nawet jeśli w głównej działalności nie dochodzi do odchyleń kursowych.
Spis treści
- Wielowalutowe fakturowanie najmu krok po kroku
- Jaki kurs zastosować do przeliczenia VAT na złote
- Kiedy powstaje obowiązek podatkowy przy najmie w walucie obcej
- KSeF a faktura walutowa: pola, które musisz wypełnić poprawnie
- Księgowanie rozrachunków walutowych i ograniczanie ryzyka kursowego
- Jak automatyzacja ułatwia wielowalutowe rozliczenia najmu
- Perspektywa autora: co naprawdę decyduje o sukcesie
- Rezone jako sposób na wielowalutowe fakturowanie bez ręcznej pracy
- Źródła
- Najczęściej zadawane pytania
Wielowalutowe fakturowanie najmu krok po kroku
Zanim wystawisz pierwszą fakturę w euro czy dolarach, ustal walutę rozliczeń w samej umowie najmu. To nie formalność. Zapis „czynsz płatny w EUR według kursu NBP z dnia poprzedzającego wystawienie faktury“ eliminuje później spory o to, który kurs obowiązuje.
Sama procedura wygląda tak:
- Ustal w umowie walutę czynszu i sposób przeliczenia (najczęściej kurs średni NBP z dnia roboczego poprzedzającego dzień powstania obowiązku podatkowego).
- Wystaw fakturę w walucie obcej, wypełniając pole KodWaluty zgodnie ze standardem ISO 4217 (np. EUR, USD).
- Wpisz KursWaluty, czyli kurs zastosowany do przeliczenia VAT na złote.
- Jeśli faktura zawiera kwoty w dwóch walutach jednocześnie, uzupełnij dodatkowo KursUmowny i WalutaUmowna.
- Zapisz źródło kursu (zrzut ekranu tabeli NBP lub link do tabeli A kursów średnich) w dokumentacji księgowej.
- Rozważ prowadzenie osobnego rachunku walutowego, jeśli najemca płaci regularnie w tej samej walucie.
Rachunek walutowy nie jest obowiązkowy, ale eliminuje dodatkowe przewalutowanie na etapie wpływu środków, co samo w sobie generuje różnice kursowe niezależne od tych podatkowych.
Porada profesjonalisty: Zapisuj numer tabeli NBP i datę kursu bezpośrednio w opisie faktury lub w polu uwag. Przy kontroli oszczędzi to godziny szukania, który dokładnie kurs zastosowałeś trzy lata temu.
Jaki kurs zastosować do przeliczenia VAT na złote
Przepis jest jednoznaczny: kwotę podatku wyrażoną w walucie obcej przelicza się na złote według kursu średniego NBP z ostatniego dnia roboczego poprzedzającego dzień powstania obowiązku podatkowego. To wymóg z art. 106e ust. 11 ustawy o VAT, obowiązujący niezależnie od tego, jaki kurs realnie wpłynął na twoje konto bankowe.
Ministerstwo Finansów dopuszcza jednak odstępstwo. Jeśli faktycznie zastosowałeś inny kurs, np. kurs banku obsługującego przelew, i potrafisz to udokumentować, możesz go zastosować zamiast kursu NBP. W praktyce dotyczy to głównie sytuacji, gdy najemca płaci na rachunek walutowy, a bank przewalutowuje środki po własnym kursie w dniu operacji.
Kluczowe rozróżnienie, które umyka wielu wynajmującym:
- Kurs do wyliczenia VAT rządzi się przepisem podatkowym i dotyczy wyłącznie kwoty podatku.
- Kurs do wyceny rozrachunków w księgach to osobna operacja, która może wykorzystywać inny dzień odniesienia.
- Rozbieżność między tymi dwoma kursami jest normalna i nie oznacza błędu, o ile obie metody są udokumentowane.
Rozjazd między kursem podatkowym a księgowym, stosowany niekonsekwentnie z miesiąca na miesiąc, to jeden z najczęstszych powodów korekt deklaracji VAT przy najmie rozliczanym w walutach obcych.
Kiedy powstaje obowiązek podatkowy przy najmie w walucie obcej
Dla usług najmu obowiązek podatkowy powstaje z chwilą wystawienia faktury. Jeśli faktury nie wystawiono w terminie albo wystawiono ją z opóźnieniem, obowiązek i tak powstaje nie później niż z chwilą upływu terminu płatności określonego w umowie lub na fakturze. To zasada z art. 19a ust. 5 pkt 4 ustawy o VAT i dotyczy zarówno faktur w złotych, jak i w walutach obcych.
W praktyce warto pamiętać o kilku sytuacjach granicznych:
- Zaliczka na poczet czynszu w walucie obcej rodzi obowiązek podatkowy z chwilą jej otrzymania, a nie dopiero przy fakturze końcowej.
- Kompensata wzajemnych zobowiązań traktowana jest jak zapłata i również uruchamia obowiązek podatkowy w dniu kompensaty.
- Najem prywatny rozliczany ryczałtem nie wymaga wystawiania faktury VAT w ogóle, bo nie podlega ustawie o VAT w tym zakresie.
- Jeśli faktura trafia do najemcy z opóźnieniem, termin płatności z umowy i tak wyznacza moment powstania obowiązku, więc odkładanie wystawienia dokumentu nie odsuwa terminu rozliczenia podatku.
Różnica między najmem prywatnym a działalnością gospodarczą jest tu fundamentalna, bo decyduje o tym, czy w ogóle wchodzisz w reżim VAT i KSeF.
KSeF a faktura walutowa: pola, które musisz wypełnić poprawnie
System KSeF w strukturze FA(3) obsługuje waluty obce przez cztery kluczowe pola: KodWaluty, KursWaluty, KursUmowny i WalutaUmowna. Zgodnie z instrukcją KSeF 2.0, jeśli kwoty na fakturze wyrażone są wyłącznie w walucie obcej, wystarczy uzupełnić KodWaluty i KursWaluty. Dopiero faktura dwuwalutowa, czyli taka, gdzie część kwot podana jest w PLN, a część w walucie umownej, wymaga dodatkowo KursUmowny i WalutaUmowna.
Najczęstsze powody odrzucenia faktury walutowej w KSeF:
- Brak spójności między KodWaluty a walutą podaną w treści pozycji faktury.
- Kurs waluty wpisany z błędną liczbą miejsc dziesiętnych względem wymogów schemy XML.
- Próba zastosowania jednego kursu wspólnego dla wszystkich wierszy faktury, gdy poszczególne pozycje mają różne daty odniesienia kursu.
- Pominięcie pola KursUmowny przy fakturze, która faktycznie zawiera dwie waluty.
Od 1 lutego 2026 r. obowiązek odbierania faktur przez KSeF obejmuje kolejne grupy podatników, a struktura FA(3) staje się standardem dla wszystkich nowo wystawianych dokumentów.
Porada profesjonalisty: Zanim wyślesz pierwszą paczkę faktur walutowych masowo, przetestuj pojedynczy dokument w środowisku testowym KSeF. Błąd w formacie kursu wykryty na jednej fakturze kosztuje minuty, ten sam błąd na stu fakturach to popołudnie poprawek.
Księgowanie rozrachunków walutowych i ograniczanie ryzyka kursowego
Do wyceny rozrachunków w księgach stosuje się zwykle kurs średni NBP z dnia poprzedzającego ujęcie operacji, chyba że charakter transakcji uzasadnia zastosowanie kursu faktycznego, na przykład gdy środki wpływają bezpośrednio na rachunek walutowy i bank nalicza własny kurs przewalutowania. Prowadzenie takiego rachunku zmienia moment powstania różnic kursowych, bo przewalutowanie następuje dopiero przy wypłacie środków w złotych, a nie w dniu wpływu czynszu.
Kilka praktycznych sposobów ograniczenia ryzyka kursowego przy najmie rozliczanym w walutach obcych:
- Wprowadź do umowy klauzulę indeksacyjną, która koryguje stawkę czynszu przy istotnych wahaniach kursu (np. powyżej 5%).
- Ustal jedną, spójną metodę przeliczania na cały rok obrotowy i nie zmieniaj jej w trakcie trwania umowy.
- Prowadź osobny rejestr zastosowanych kursów z datą i źródłem, niezależny od samych faktur.
- Rozważ rachunek walutowy przy najemcach płacących regularnie dużymi kwotami w jednej walucie.
Niekonsekwentne stosowanie wybranej metody przeliczania to główny powód, dla którego różnice kursowe w księgach przestają się zgadzać z deklaracjami VAT po kilku miesiącach.
Jak automatyzacja ułatwia wielowalutowe rozliczenia najmu
Ręczne wypełnianie pól KodWaluty i KursWaluty przy każdej fakturze to prosta droga do literówki, która kończy się odrzuceniem w KSeF. System taki jak Rezone automatycznie pobiera kurs NBP z dnia poprzedzającego wystawienie faktury i wpisuje go we właściwe pole struktury FA(3), zamiast zostawiać to księgowej z kalkulatorem.
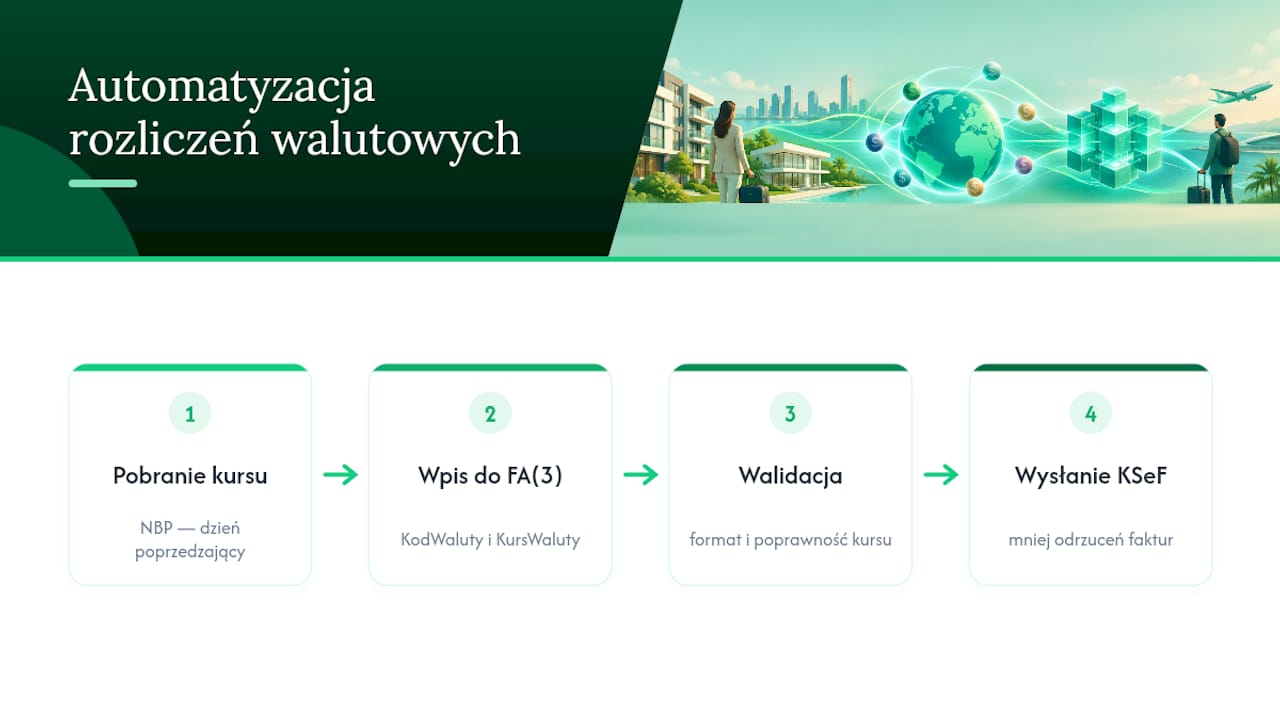
Automatyzacja tego procesu ma jedną wymierną zaletę: mniej ręcznych kroków oznacza mniej okazji do pomyłki w kursie czy formacie pola, a to właśnie te drobne błędy najczęściej powodują odrzucenie faktur walutowych w KSeF. Przy portfelu z kilkunastoma najemcami płacącymi w różnych walutach różnica w czasie rozliczeń bywa odczuwalna już po pierwszym miesiącu.
Perspektywa autora: co naprawdę decyduje o sukcesie
Największym ryzykiem nie jest zły kurs, tylko brak spójnej polityki jego stosowania. Zanim zaczniesz fakturować w walutach obcych, przetestuj jedną fakturę w środowisku KSeF i spisz zasady przeliczeń na kartce. Automatyzacja pomaga, ale nie zastąpi decyzji, którą musisz podjąć raz, a potem trzymać się jej konsekwentnie.
— Marcin
Rezone jako sposób na wielowalutowe fakturowanie bez ręcznej pracy
System łączy automatyczne fakturowanie zgodne z KSeF, monitorowanie płatności i rent roll w jednym miejscu, więc nie musisz przełączać się między kilkoma narzędziami, żeby sprawdzić, czy najemca zapłacił i czy faktura poprawnie przeszła walidację.
Dla portfela nieruchomości komercyjnych do 3000 m2 dostępny jest plan za 330 zł miesięcznie, a dla mieszkań do dziesięciu lokali plan kosztuje 120 zł miesięcznie. Dodatkowy użytkownik systemu to koszt 79 zł miesięcznie za stanowisko, a przy większych wdrożeniach dostępna jest indywidualna konfiguracja za 159 zł za godzinę pracy zespołu wdrożeniowego. Sprawdź aktualny cennik Rezone i zobacz, jak wygląda automatyczne fakturowanie najmu w praktyce, zanim ręcznie wypełnisz kolejną fakturę walutową.
Źródła
Do bieżącej pracy z fakturami walutowymi warto mieć pod ręką instrukcję KSeF 2.0 z pytaniami i odpowiedziami, oficjalne wytyczne Ministerstwa Finansów dotyczące kursów walut oraz tabelę A kursów średnich NBP, z której można pobrać pliki XML do automatycznego zasilania systemu księgowego.
- KSeF — pytania i odpowiedzi 2.0
- Ministerstwo Finansów — jakie kursy walut stosować
- NBP — tabela A kursów średnich
Najczęściej zadawane pytania
Czy faktura może być wystawiona w dwóch walutach?
Tak, taka faktura nazywana jest dwuwalutową i w KSeF wymaga dodatkowo uzupełnienia pól KursUmowny i WalutaUmowna obok standardowych KodWaluty i KursWaluty, jak opisuje instrukcja KSeF 2.0. Kwota VAT zawsze musi być finalnie wykazana w złotych, niezależnie od tego, w jakiej walucie podano pozostałe kwoty.
Kiedy powstaje obowiązek podatkowy w VAT od faktur za najem?
Obowiązek podatkowy powstaje z chwilą wystawienia faktury za najem, a jeśli faktura nie zostanie wystawiona w terminie, nie później niż z chwilą upływu terminu płatności wskazanego w umowie lub na fakturze. Zasada ta wynika z art. 19a ust. 5 pkt 4 ustawy o VAT i obejmuje faktury zarówno w złotych, jak i w walutach obcych.
Czy można wynająć mieszkanie na fakturę?
Tak, ale tylko wtedy, gdy wynajmujący prowadzi działalność gospodarczą i jest podatnikiem VAT. Przy najmie prywatnym rozliczanym ryczałtem faktura VAT nie jest wystawiana, bo taki najem nie podlega przepisom ustawy o VAT w tym zakresie.
Czy w przypadku najmu prywatnego wynajmujący musi wystawić fakturę czy rachunek?
Osoba wynajmująca prywatnie i rozliczająca się ryczałtem nie ma obowiązku wystawiania faktury VAT ani rachunku, choć na życzenie najemcy może wystawić dokument potwierdzający wpłatę czynszu. Taki najem jest też wyłączony z obowiązkowego KSeF, w przeciwieństwie do najmu prowadzonego w ramach działalności gospodarczej.