
Refaktura ubezpieczenia budynku a VAT: kiedy stosować zwolnienie
Refaktura składki ubezpieczeniowej najczęściej jest zwolniona z VAT na podstawie art. 43 ust. 1 pkt 37 ustawy o VAT, o ile wynajmujący działa jako ubezpieczający na cudzy rachunek i przenosi na najemcę dokładnie tę kwotę, którą sam zapłacił zakładowi ubezpieczeń. Podstawą oceny są interpretacje Ministerstwa Finansów dostępne w bazie eureka.mf.gov.pl, zasady KSeF oraz zapisy samej umowy najmu.
Krótko mówiąc:
- Refaktura składki ubezpieczeniowej korzysta z zwolnienia z VAT, jeśli wynajmujący działa jako ubezpieczający na cudzy rachunek i przenosi dokładnie tę samą kwotę bez marży.
- Zwolnienie z VAT przestaje obowiązywać, gdy ubezpieczenie staje się integralną częścią najmu, a najemca nie ma wyboru i nie zna warunków polisy.
- Dokumentacja refaktury powinna obejmować polisę, dowód zapłaty, zapis umowny o ubezpieczeniu na cudzy rachunek oraz kalkulację bez marży, co zapewnia obronę stanowiska podczas kontroli.
- W przypadku refakturowania zwolnionego z VAT, wskazana jest nota obciążeniowa lub faktura ze stawką „zw.”, z dokładnym opisem i odniesieniem do podstawy prawnej.
- Automatyzacja procesów za pomocą systemów takich jak Rezone pozwala na sprawne powiązanie polis z fakturami, minimalizując ryzyko błędów i upraszczając dokumentację przy kontroli.
Spis treści
- Kiedy refaktura ubezpieczenia budynku korzysta ze zwolnienia z VAT
- Kiedy refaktura ubezpieczenia budynku jest opodatkowana stawką 23%
- Faktura, nota czy KSeF: jak dokumentować refakturę ubezpieczenia
- Skutki w PIT i CIT: kiedy powstaje przychód z refaktury
- Procedura krok po kroku dla działu księgowości
- Jak automatyzacja ułatwia refakturowanie zgodne z KSeF
- Perspektywa praktyka: pięć zasad, których pilnuję przy refakturowaniu
- Rezone: automatyczne fakturowanie i archiwum polis w jednym miejscu
- Źródła
- Najczęściej zadawane pytania
Kiedy refaktura ubezpieczenia budynku korzysta ze zwolnienia z VAT
Artykuł 43 ust. 1 pkt 37 ustawy o VAT zwalnia z podatku usługi ubezpieczeniowe oraz czynności ubezpieczającego, który zawiera umowy ubezpieczenia na cudzy rachunek. To sformułowanie ma kluczowe znaczenie dla refaktury ubezpieczenia budynku: jeśli wynajmujący wykupuje polisę na nieruchomość, ale faktycznym beneficjentem ochrony jest najemca, przeniesienie kosztu składki mieści się w tym zwolnieniu.
Warunek jest prosty do sformułowania, ale wymaga dyscypliny w praktyce: kwota refakturowana musi być identyczna z kwotą zapłaconą ubezpieczycielowi. Żadnej marży, żadnego zaokrąglenia w górę żadnej „opłaty za obsługę”. Ministerstwo Finansów potwierdziło ten mechanizm w interpretacji indywidualnej dotyczącej refakturowania składek ubezpieczeniowych, wskazując wprost, że wynajmujący działający jako ubezpieczający na cudzy rachunek i przenoszący koszt bez narzutu korzysta ze zwolnienia. Podobne stanowisko znajdziemy w interpretacji dotyczącej cesji leasingu i refakturowania składek, gdzie organ podkreślił brak odsprzedaży usługi w rozumieniu art. 8 ust. 2a ustawy o VAT.
Umowa najmu odgrywa tu rolę dowodową, nie tylko formalną. Zapis o tym, że wynajmujący zawiera ubezpieczenie na rachunek najemcy i przenosi koszt składki bez marży, powinien znaleźć się w treści umowy lub w aneksie. Bez tego zapisu trudniej bronić stanowiska podczas kontroli.
Praktyczny zestaw dokumentów, który powinien trafić do teczki najemcy, wygląda tak:
- kopia polisy z numerem i okresem ubezpieczenia,
- dowód zapłaty składki przez wynajmującego,
- zapis umowny o ubezpieczeniu na cudzy rachunek,
- kalkulacja pokazująca brak marży (kwota refaktury = kwota składki).
Porada profesjonalisty: Zamiast opisywać pozycję na fakturze jako „koszty eksploatacyjne” czy „opłaty dodatkowe”, wpisz wprost „refaktura składki ubezpieczeniowej za okres [data–data], polisa nr [numer]”. Taki opis eliminuje pole do interpretacji przy kontroli.
Kiedy refaktura ubezpieczenia budynku jest opodatkowana stawką 23%
Zwolnienie znika, gdy ubezpieczenie przestaje być odrębnym świadczeniem i staje się elementem jednej, niepodzielnej usługi najmu. Organy podatkowe i sądy patrzą tu na jedno pytanie: czy najemca miał realny wybór.
Interpretacja ogólna Ministerstwa Finansów z 2012 roku ustaliła kryteria oceny takich sytuacji: liczy się ekonomiczna jedność świadczenia, a nie sposób jego nazwania na fakturze. Ten sam dokument tłumaczy, dlaczego rozdzielenie świadczeń związanych z nieruchomością bywa sporne, gdy usługa dodatkowa jest ściśle powiązana z głównym celem umowy.
Praktyka pokazuje kilka sygnałów ostrzegawczych, po których fiskus może zakwestionować zwolnienie:
- brak osobnej pozycji na fakturze lub nocie za ubezpieczenie,
- ryczałtowa kwota niezależna od faktycznej wysokości składki,
- brak zapisu w umowie o działaniu wynajmującego jako ubezpieczającego na cudzy rachunek,
- sytuacja, w której najemca nie ma wiedzy o warunkach polisy ani możliwości wglądu w nią.
Różnica względem refakturowania mediów jest istotna dla dowodzenia. Media (prąd, woda, ogrzewanie) mają zwykle własną stawkę VAT i są rozliczane według zużycia, więc spór dotyczy głównie stawki, nie samego prawa do refaktury. Przy ubezpieczeniu spór dotyczy czegoś innego: czy w ogóle doszło do odrębnego świadczenia, czy została wchłonięta przez usługę najmu. Dlatego umowa najmu powinna oddzielnie regulować obie kwestie, z osobnymi mechanizmami rozliczeniowymi dla mediów i dla składki ubezpieczeniowej.
Faktura, nota czy KSeF: jak dokumentować refakturę ubezpieczenia
Wybór dokumentu zależy od tego, czy transakcja jest opodatkowana, czy zwolniona. Dla refaktury zwolnionej z VAT większość księgowych stosuje notę obciążeniową lub fakturę ze stawką „zw.” z powołaniem na art. 43 ust. 1 pkt 37. Oba rozwiązania są akceptowalne, ale faktura ze wskazaniem podstawy prawnej zwolnienia daje więcej bezpieczeństwa dowodowego przy kontroli, bo od razu pokazuje, na jakiej podstawie transakcja nie została opodatkowana.
Krajowy System e-Faktur wprowadza istotne uproszczenia dla tego typu rozliczeń. Wytyczne KSeF opisują wyjątki od obowiązku wystawiania faktur ustrukturyzowanych oraz zasady dokumentowania faktur uproszczonych przy transakcjach zwolnionych z VAT. Dla refaktury składki oznacza to, że w wielu przypadkach nota obciążeniowa poza systemem KSeF pozostaje wystarczająca, o ile transakcja rzeczywiście korzysta ze zwolnienia i strony nie zdecydowały się dokumentować jej fakturą.
Praktyczna procedura zapisu refaktury w systemie księgowym wygląda następująco:
- Sprawdź datę i okres obowiązywania polisy przed wystawieniem dokumentu.
- Porównaj kwotę składki z dowodem zapłaty na rzecz ubezpieczyciela.
- Wybierz dokument: notę obciążeniową przy prostym przeniesieniu kosztu, fakturę „zw.” gdy kontrahent oczekuje faktury VAT.
- Opisz pozycję z numerem polisy i okresem, którego dotyczy refaktura.
- Zaewidencjonuj korektę, jeśli składka została rozliczona ratalnie lub zmieniła się w trakcie roku.
Przy refakturach zaliczkowych, gdy składka jest płacona z góry za cały rok, a najem trwa krócej, konieczna bywa korekta proporcjonalna. Warto rozliczać ją w momencie zakończenia umowy najmu, a nie czekać do końca okresu ubezpieczenia.
Zgodnie z wytycznymi KSeF, obowiązek fakturowania ustrukturyzowanego nie obejmuje automatycznie wszystkich transakcji zwolnionych z VAT, co dla działów księgowości oznacza mniej pracy przy prostych refakturach ubezpieczeniowych, ale wymaga dobrej znajomości wyjątków, żeby nie popełnić błędu formalnego.
Skutki w PIT i CIT: kiedy powstaje przychód z refaktury
Refaktura ubezpieczenia budynku ma też swoje konsekwencje w podatkach dochodowych, niezależnie od kwalifikacji na gruncie VAT. Po stronie wynajmującego kwota otrzymana od najemcy tytułem zwrotu składki stanowi przychód podatkowy, a zapłacona wcześniej składka jest kosztem uzyskania przychodu. W ujęciu księgowym te dwie pozycje powinny się zasadniczo równoważyć, jeśli refaktura odbywa się bez marży.
Moment powstania przychodu ustala się zgodnie z ogólnymi zasadami z art. 14 ust. 1e ustawy o PIT (i odpowiednio ustawy o CIT): decyduje data wykonania usługi, wystawienia dokumentu lub otrzymania zapłaty, w zależności od tego, co nastąpi najwcześniej. Dla refaktury ubezpieczenia najczęściej momentem tym jest wystawienie noty lub faktury dokumentującej przeniesienie kosztu.
Kwestia podatku u źródła bywa źródłem niepewności, zwłaszcza gdy w łańcuchu rozliczeń pojawia się podmiot zagraniczny. Organy podatkowe w swoich interpretacjach dotyczących refakturowania kosztów ubezpieczeń zajmowały stanowisko, że samo przeniesienie kosztu składki, bez świadczenia własnej usługi ubezpieczeniowej, zwykle nie rodzi obowiązku poboru podatku u źródła.
Praktyczne wnioski dla ewidencji:
- traktuj przychód i koszt z refaktury jako powiązaną parę księgową, rozliczaną w tym samym okresie,
- pilnuj, by dokument potwierdzający refakturę nosił datę zgodną z faktycznym momentem wykonania świadczenia,
- przy kontrahentach zagranicznych zachowaj dokumentację pokazującą brak marży i charakter przeniesienia kosztu, a nie sprzedaży usługi.
Procedura krok po kroku dla działu księgowości
Wdrożenie spójnej procedury refakturowania ubezpieczenia budynku zmniejsza ryzyko błędów i przyspiesza pracę zespołu księgowego, zwłaszcza przy portfelu kilkudziesięciu lokali.
- Przy podpisywaniu umowy najmu zapisz wprost, czy wynajmujący działa jako ubezpieczający na cudzy rachunek.
- Po opłaceniu składki zbierz komplet dokumentów: polisę, potwierdzenie zapłaty, kalkulację kwoty przypadającej na najemcę.
- Sprawdź, czy kwota do refakturowania odpowiada dokładnie składce, bez zaokrągleń i dodatków.
- Wybierz właściwy dokument (nota lub faktura „zw.”) i opisz pozycję z numerem polisy.
- Zarchiwizuj dokumenty w systemie tak, by przy kontroli można je było odtworzyć w kilka minut.
Przygotowanie obrony stanowiska podatkowego to nie formalność na wypadek kontroli, tylko element codziennej pracy. Teczka dowodowa złożona z polisy, dowodu zapłaty, zapisu umownego i ewidencji bez marży odpowiada na najczęstsze pytania kontrolujących, zanim jeszcze zostaną zadane.
Porada profesjonalisty: Rób przegląd procedury refakturowania raz na kwartał, nie raz w roku. Zmiany w umowach ubezpieczenia, aneksy do najmu i korekty składek gromadzą się szybciej, niż się wydaje, a nadrobienie zaległości po roku bywa czasochłonne.
Jak automatyzacja ułatwia refakturowanie zgodne z KSeF
Ręczne wiązanie polisy z pozycją faktury, pilnowanie braku marży i przygotowywanie dowodów na kontrolę pochłania czas, który w większych portfelach nieruchomości liczy się w dziesiątkach godzin miesięcznie. Systemy do zarządzania nieruchomościami, takie jak Rezone, automatyzują powiązanie dokumentu polisy z konkretną pozycją refaktury, nadają spójną numerację i archiwizują wszystko w jednym miejscu zgodnie z wymogami KSeF.
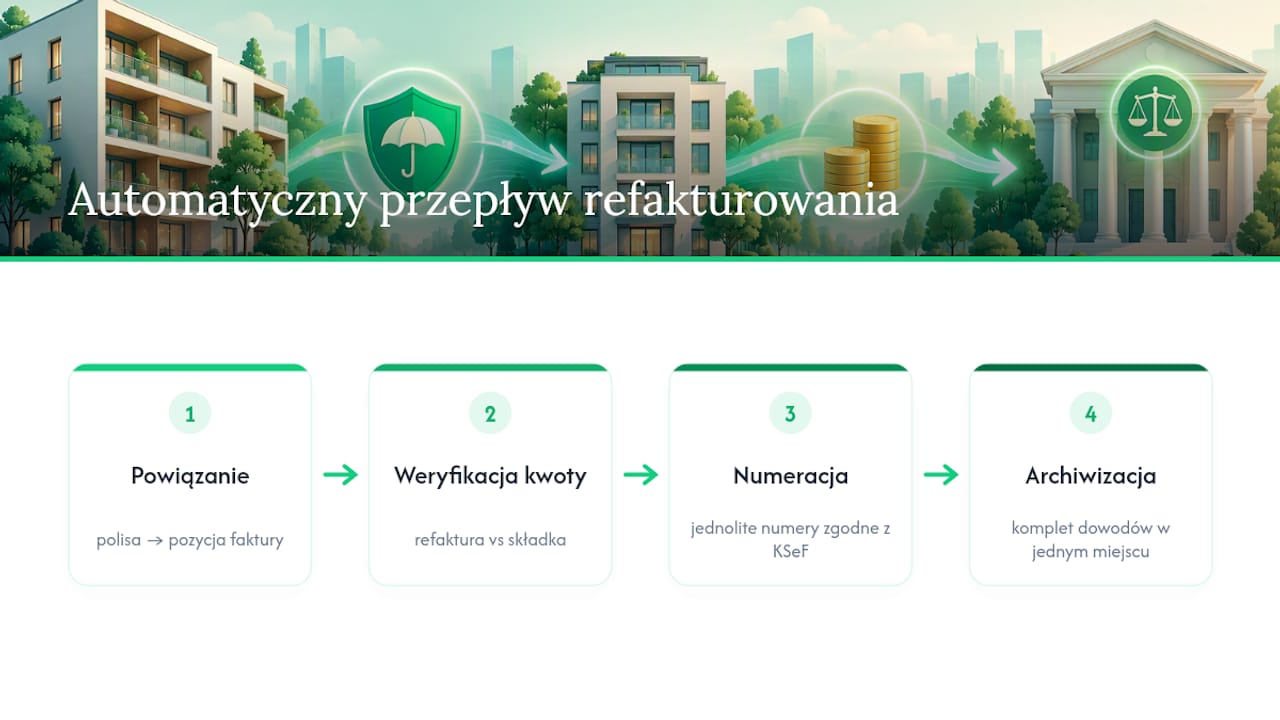
Korzyść jest konkretna: opisy pozycji na fakturach stają się jednolite, kwota refaktury jest automatycznie porównywana ze składką, a przy kontroli wyciągnięcie kompletu dowodów zajmuje minuty, nie dni. To ogranicza ryzyko błędu ludzkiego, który najczęściej prowadzi do sporów z fiskusem, czyli doliczenie marży albo brak spójności między polisą a fakturą.
Perspektywa praktyka: pięć zasad, których pilnuję przy refakturowaniu
Po latach pracy z rozliczeniami nieruchomości komercyjnych sprowadzam to do pięciu zasad. Po pierwsze: dokumentuj wszystko, nawet drobne aneksy. Po drugie: nigdy nie doliczaj marży do składki, bo to jedyny pewny sposób na utratę zwolnienia. Po trzecie: zapisz w umowie, że działasz jako ubezpieczający na cudzy rachunek. Po czwarte: powiąż każdą fakturę z konkretnym numerem polisy. Po piąte: miej gotową procedurę korekt na wypadek zmiany składki w trakcie roku. Regularny przegląd tych punktów oszczędza więcej nerwów niż jakakolwiek interpretacja podatkowa.
— Marcin
Rezone: automatyczne fakturowanie i archiwum polis w jednym miejscu
Rezone to alternatywa dla ręcznego pilnowania refaktur w arkuszach kalkulacyjnych i segregatorach z polisami. System łączy wystawianie e-faktur zgodnych z Krajowym Systemem e-Faktur, powiązanie dokumentów ubezpieczeniowych z konkretnymi pozycjami rozliczeń i przechowywanie całej dokumentacji w jednym repozytorium, dostępnym w każdej chwili na wypadek kontroli.
Dla portfela nieruchomości komercyjnych o niewielkiej powierzchni miesięczny koszt planu jest umiarkowany, a dla portfela mieszkaniowego obejmującego ograniczoną liczbę przestrzeni koszt jest niższy. Dostępne są także opcjonalne opłaty za dodatkowe użytkowniki oraz usługi wdrożeniowe rozliczane godzinowo, szczegóły znajdują się na stronie z cennikiem. Zamiast ręcznie sprawdzać, czy opis faktury zgadza się z numerem polisy, zespół księgowy może polegać na automatycznym fakturowaniu najmu, które eliminuje ten krok z codziennej pracy. Sprawdź cennik i zobacz, który plan pasuje do skali Twojego portfela nieruchomości.
Źródła
Warto samodzielnie sprawdzić interpretację MF w bazie eureka w sprawie zwolnienia, wytyczne KSeF dotyczące wyjątków fakturowania oraz interpretację ogólną z 2012 roku o rozdzielaniu świadczeń. To lista podstawowa, nie wyczerpująca tematu.
- Eureka MF – informacja/podgląd 688424
- KSeF — wyjaśnienia i rozporządzenia wykonawcze
- Dz. Urz. Min. Fin. – interpretacja ogólna 2012
Najczęściej zadawane pytania
Czy refakturowanie ubezpieczenia budynku podlega VAT?
Zasadniczo nie, jeśli wynajmujący działa jako ubezpieczający na cudzy rachunek i przenosi na najemcę dokładnie kwotę składki bez marży, co potwierdza interpretacja MF oparta na art. 43 ust. 1 pkt 37 ustawy o VAT. VAT pojawia się, dopiero gdy ubezpieczenie staje się nierozerwalnym elementem czynszu najmu.
Co oznacza refaktura polisy ubezpieczeniowej?
Refaktura polisy to przeniesienie na najemcę kosztu składki opłaconej przez wynajmującego, bez doliczania marży i bez świadczenia własnej usługi ubezpieczeniowej. Wynajmujący występuje wtedy jako ubezpieczający na cudzy rachunek, a nie jako sprzedawca ochrony ubezpieczeniowej.
Czy refakturę ubezpieczenia trzeba wystawiać na fakturze, czy wystarczy nota?
Obie formy są akceptowane w praktyce, choć faktura ze stawką „zw.” i powołaniem na art. 43 ust. 1 pkt 37 daje mocniejszy dowód przy kontroli. Wytyczne KSeF dopuszczają wyjątki od obowiązku faktury ustrukturyzowanej dla wielu transakcji zwolnionych z VAT.
Czy polisa ubezpieczenia budynku przedłuża się automatycznie?
To zależy od zapisów konkretnej umowy z ubezpieczycielem, nie od przepisów podatkowych, więc każda polisa wymaga sprawdzenia klauzuli o automatycznym przedłużeniu. Dla celów refaktury kluczowe jest, żeby każdy nowy okres ubezpieczenia miał osobny dowód zapłaty i był opisany na dokumencie rozliczeniowym z aktualnym numerem polisy.