
Wskaźnik pustostanów: jak czytać dane i trendy w nieruchomościach komercyjnych
Wskaźnik pustostanów to udział niewynajętej powierzchni w całkowitym zasobie danego segmentu rynku nieruchomości. Najnowsze dane pokazują kierunki rozbieżne między segmentami: na koniec 2025 roku wskaźnik pustostanów w biurach spadł do 13,2% z 14,3% rok wcześniej, a w magazynach osiągnął 7,4% przy zasobach rzędu 36,6 mln m2. Dalej pokazujemy, skąd biorą się te różnice i jak interpretować je w praktyce.
Krótko mówiąc:
- Przed porównaniem raportów sprawdź definicję zasobu, ujęcie podnajmu i remontowanych powierzchni oraz datę pomiaru, bo te różnice zmieniają wynik nawet dla tego samego rynku.
- Na pojedynczych rynkach lokalnych pustostany sięgały 20,83%, dlatego porównuj miasta o podobnej skali i sprawdzaj średnią ważoną zasobem zamiast arytmetycznej.
- W handlu spadek pustostanów może wynikać z wycofania przestarzałych obiektów lub remontu, a nie ze wzrostu popytu najemców na lokale.
- Pojedynczy wzrost w kwartale nie uzasadnia alarmu; jeśli trend utrzyma się przez dwa lub trzy okresy, zbadaj absorpcję netto i jakość budynków.
- Raporty rynkowe mogą być opóźnione o tygodnie lub miesiące, dlatego oceniaj dostępność także na podstawie bieżących danych o najmie i płatnościach.
Spis treści
- Co to jest wskaźnik pustostanów i jak się go liczy
- Trendy segmentowe: biura, magazyny i retail w liczbach
- Różnice regionalne i metryki: jak czytać dane dla poszczególnych rynków
- Ograniczenia danych i pułapki porównań metodologicznych
- Jak dane operacyjne poprawiają ocenę dostępności powierzchni
- Perspektywa eksperta: co zrobić po zauważeniu zmiany wskaźnika
- Zarządzanie pustostanami bez ręcznego przetwarzania danych
- Najczęściej zadawane pytania
- Źródła
Co to jest wskaźnik pustostanów i jak się go liczy
Formalny wzór jest prosty: powierzchnię niewynajętą dzielimy przez całkowity zasób danego segmentu lub rynku, a wynik wyrażamy w procentach. Problem zaczyna się przy szczegółach, bo dwa raporty liczące na pozór to samo mogą podawać różne liczby, jeśli inaczej definiują zasób bazowy.
Rozbieżności najczęściej dotyczą trzech kwestii:
- traktowania powierzchni w podnajmie: część raportów wlicza ją do dostępnej podaży, inne pomijają
- powierzchni w trakcie modernizacji: niektóre metodologie wyłączają ją z zasobu na czas remontu
- momentu pomiaru: dane „na koniec kwartału” różnią się od średnich kwartalnych
Istotna jest też różnica między prostym procentem zasobu a średnią ważoną, stosowaną przy agregacji wielu rynków lub budynków o różnej wielkości. Średnia arytmetyczna traktuje mały obiekt tak samo jak duży kompleks, co zniekształca obraz całego portfela.
Porada profesjonalisty: zanim porównasz dwie liczby z różnych raportów, sprawdź pierwszą stronę metodologii: tam zwykle znajdziesz definicję zasobu i datę pomiaru.
Dobry nawyk to czytanie przypisów pod tabelami, nie tylko nagłówków z procentami. Jak tłumaczy poradnik metodologiczny, wskaźnik pustostanów zależy od definicji zasobu, daty i tego, czy liczy się podnajem, co utrudnia bezpośrednie zestawianie raportów różnych firm doradczych.
Trendy segmentowe: biura, magazyny i retail w liczbach
Każdy z trzech głównych segmentów rynku komercyjnego rządzi się inną dynamiką podaży i popytu, co widać wyraźnie w najnowszych danych.
W biurach ograniczona nowa podaż zbiegła się ze stabilnym popytem najemców, co przełożyło się na wyraźny spadek pustostanów. Knight Frank odnotował spadek wskaźnika do 13,2% na koniec 2025 roku, wobec 14,3% rok wcześniej.
Spadek wskaźnika pustostanów biurowych o ponad punkt procentowy rok do roku pokazuje, że rynek biurowy wchodzi w fazę ograniczonej dostępności najlepszych powierzchni, szczególnie w budynkach klasy A.
Magazyny zachowują się inaczej: segment rośnie szybciej niż inne, ale wraz z nim rośnie też wrażliwość wskaźnika na tempo oddawania nowej podaży. Zasoby magazynowe zwiększyły się w 2025 roku o około 5,9% rok do roku, a mimo to wskaźnik pustostanów spadł do 7,4% przy zasobach 36,6 mln m2. To kombinacja, która świadczy o realnej absorpcji powierzchni, a nie tylko o spowolnieniu nowych inwestycji.
Retail różni się od obu powyższych segmentów tym, że zmiany wskaźnika często wynikają z modernizacji istniejących obiektów i przesunięć popytu związanych z rozwojem e-commerce, a nie wyłącznie z bilansu podaży i popytu na nową powierzchnię. Kilka obserwacji praktycznych:
- spadek wskaźnika w retailu bywa efektem wycofania przestarzałych centrów handlowych z zasobu, nie wzrostu najmu
- modernizacje czasowo obniżają dostępną powierzchnię, co sztucznie poprawia wskaźnik na okres remontu
- rozwój handlu internetowego zmienia profil najemców szukających powierzchni fizycznej, co wpływa na strukturę popytu
Różnice regionalne i metryki: jak czytać dane dla poszczególnych rynków
Porównywanie wskaźników pustostanów między miastami czy regionami wymaga ostrożności, bo skala rynku i granice geograficzne silnie wpływają na wynik. Raporty PKO BP pokazują, że lokalne wartości potrafią znacząco odbiegać od średniej krajowej, sięgając nawet 20,83% w pojedynczych rynkach lokalnych, podczas gdy duże aglomeracje notują wartości znacznie niższe.
Przy agregacji danych z wielu rynków kluczowa jest metoda ważenia. Jak wskazuje metodologia BiurowcewPolsce, średnia ważona zasobem eliminuje zniekształcenia, jakie powstają, gdy mały rynek ze skrajnym wynikiem otrzymuje taką samą wagę jak rynek kilkukrotnie większy.
Kilka zasad, które warto stosować przy porównaniach regionalnych:
- traktuj wartości z mniejszych rynków jako wskaźniki orientacyjne, nie jako reprezentatywne dla całego kraju
- zawsze sprawdzaj, czy raport stosuje średnią ważoną zasobem, czy arytmetyczną
- porównuj rynki o zbliżonej skali zasobu, zamiast zestawiać duże aglomeracje z lokalnymi rynkami niszowymi
- pamiętaj, że granice geograficzne rynku (np. strefy w obrębie miasta) różnią się między firmami doradczymi
Rosnące rozwarstwienie wyników dotyczy też jakości budynków, co pokazuje dostępność lokali komercyjnych w Warszawie. Analitycy rynku nieruchomości komercyjnych wskazują na trwałą różnicę w poziomie pustostanów między nowoczesnymi obiektami spełniającymi standardy ESG a starszymi budynkami, co opisujemy szerzej w przewodniku o wpływie ESG na wynajmowalność.
Ograniczenia danych i pułapki porównań metodologicznych
Zanim wyciągniesz wniosek z pojedynczej liczby, warto sprawdzić kilka elementów, które decydują o porównywalności danych między raportami.
- Sprawdź definicję zasobu bazowego: czy obejmuje całą istniejącą powierzchnię, czy tylko obiekty nowoczesne.
- Ustal, czy raport liczy powierzchnię w podnajmie jako dostępną, czy pomija ją całkowicie.
- Zweryfikuj datę pomiaru: dane na koniec kwartału różnią się od średnich kwartalnych liczonych inaczej.
- Sprawdź, czy powierzchnia w modernizacji jest wliczona do zasobu, czy czasowo z niego wyłączona.
- Zestaw wynik z absorpcją netto, żeby ocenić, czy zmiana wskaźnika wynika z realnego najmu.
Te różnice potrafią zmienić obraz rynku diametralnie: spadek wskaźnika w jednym raporcie może odzwierciedlać wzrost najmu, a w innym po prostu wycofanie starego budynku z zasobu, jak zauważa poradnik metodologiczny.
Porada profesjonalisty: trzymaj listę kontrolną z pięcioma punktami wyżej przy każdym porównaniu raportów, zwłaszcza gdy zestawiasz dane z różnych firm doradczych.
Jak dane operacyjne poprawiają ocenę dostępności powierzchni
Raporty rynkowe pokazują obraz z opóźnieniem liczonym w tygodniach, a czasem miesiącach. Dla analityka zarządzającego konkretnym portfelem znacznie cenniejsze są dane operacyjne aktualizowane na bieżąco: rent roll, status płatności czynszu i rzeczywista obsada powierzchni.
Łączenie danych rynkowych z wewnętrznymi danymi operacyjnymi pozwala uzyskać dokładniejszy obraz dostępności niż sam wskaźnik z raportu kwartalnego. System Rezone integruje te elementy w jednym miejscu:
- rent roll aktualizowany na bieżąco, bez ręcznego przenoszenia danych z arkuszy
- monitoring płatności czynszu, który sygnalizuje opóźnienia mogące zapowiadać zwolnienie powierzchni
- automatyczne powiadomienia o zmianach w statusie najmu, które skracają czas reakcji zarządcy
- raporty dostępności na poziomie całego portfela, przydatne przy zestawianiu z danymi rynkowymi
Zestawienie takich danych operacyjnych z raportami branżowymi pozwala sprawdzić, czy trend opisany w publikacji odpowiada temu, co dzieje się w konkretnym portfelu, zamiast opierać decyzje wyłącznie na uśrednionych wartościach rynkowych. Więcej o porządkowaniu danych najmu piszemy w artykule o rent rollu bez arkuszy kalkulacyjnych.
Perspektywa eksperta: co zrobić po zauważeniu zmiany wskaźnika
Sama liczba procentowa rzadko wystarcza do podjęcia decyzji. Konwencjonalne podejście traktuje wskaźnik pustostanów jako samodzielny sygnał kupna, sprzedaży czy modernizacji, choć w praktyce to tylko punkt wyjścia do dalszej analizy.
- Zweryfikuj źródło i metodologię, zanim uznasz liczbę za wiarygodną.
- Sprawdź absorpcję netto, żeby ocenić, czy zmiana wynika z realnego najmu.
- Porównaj wynik w podziale na klasy budynków, bo uśredniony wskaźnik ukrywa różnice między obiektami.
- Zdecyduj, czy wzrost pustostanów wymaga audytu technicznego, czy raczej korekty strategii komercyjnej.
- Rozważ szybkie działania poprawiające wynajmowalność: elastyczne warunki, modernizację części wspólnych lub zmianę mixu najemców.
Wzrost wskaźnika w jednym kwartale rzadko uzasadnia panikę, ale powtarzający się trend przez dwa, trzy okresy to sygnał, by sprawdzić fundamenty, nie tylko czekać na poprawę koniunktury.
— Marcin
Zarządzanie pustostanami bez ręcznego przetwarzania danych
Właściciele galerii handlowych, biurowców i magazynów, którzy śledzą wskaźnik pustostanów na poziomie własnego portfela, zyskują przewagę nad tymi, którzy opierają się wyłącznie na kwartalnych raportach rynkowych. Rezone łączy rent roll, monitoring płatności, fakturowanie zgodne z Krajowym Systemem e-Faktur i rozliczenia mediów w jednym systemie, dzięki czemu nie trzeba ręcznie zestawiać danych z kilku narzędzi, żeby zobaczyć realny obraz obsady powierzchni.
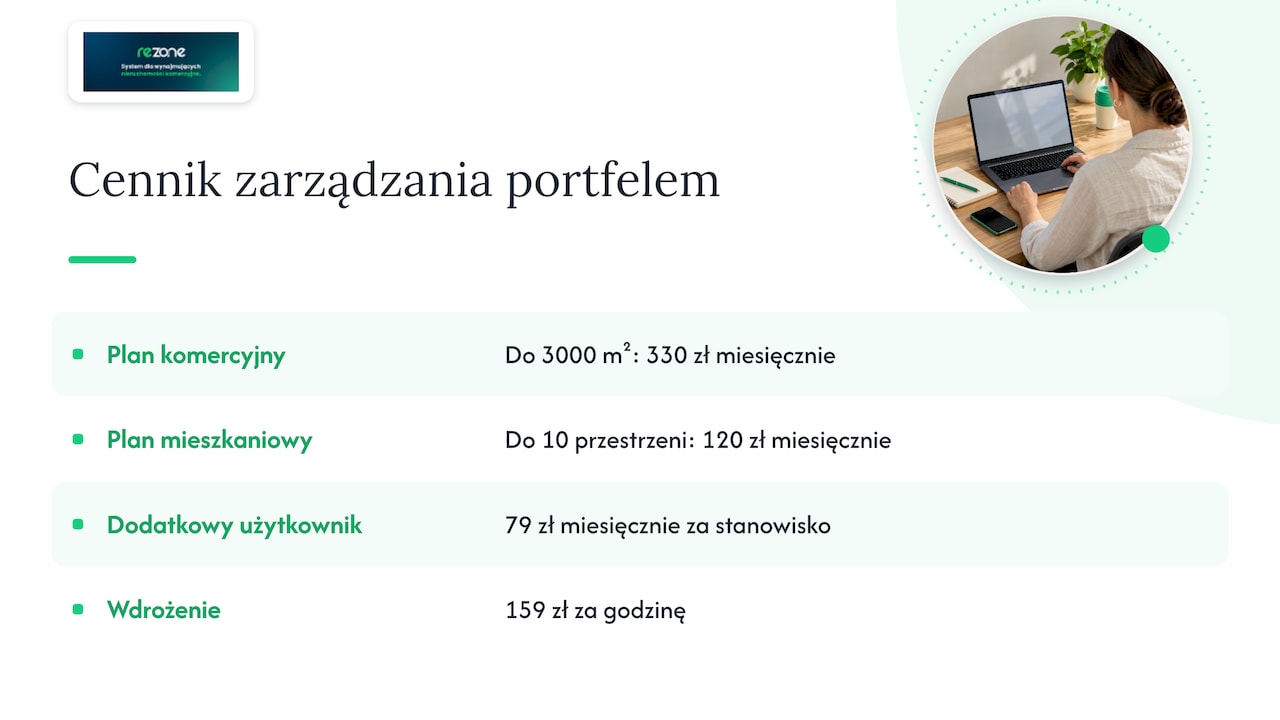
Zamiast czekać na kolejny raport branżowy, zarządcy portfela mogą sprawdzić aktualny status najmu i płatności w dowolnym momencie, co ułatwia szybką reakcję na zwolnienia powierzchni. Plan Komercyjne do 3000 m2 kosztuje 330 zł miesięcznie, a dla mniejszych portfeli mieszkaniowych dostępny jest plan Mieszkaniowe do 10 przestrzeni za 120 zł miesięcznie. Przy potrzebie dodatkowych kont dolicza się opłatę za dodatkowego użytkownika w wysokości 79 zł miesięcznie za stanowisko, a wdrożenie dopasowane do konkretnego portfela wyceniane jest na 159 zł za godzinę.
Sprawdź zakres funkcji zarządzania nieruchomościami komercyjnymi i zobacz, jak zintegrowane dane rent roll i płatności mogą poprawić dokładność Twoich analiz dostępności powierzchni.
Najczęściej zadawane pytania
Ile wynosi wskaźnik pustostanów w biurach w Polsce?
Na koniec 2025 roku wskaźnik pustostanów w segmencie biurowym spadł do 13,2% z 14,3% rok wcześniej. Wartości lokalne różnią się jednak znacząco między miastami, dlatego warto sprawdzać dane dla konkretnej aglomeracji, a nie tylko średnią krajową.
Czy na rynku nieruchomości komercyjnych panuje kryzys?
Dane nie wskazują na kryzys w ujęciu całego rynku: segment biurowy notuje spadek pustostanów, a magazynowy rośnie przy jednoczesnym spadku wskaźnika do 7,4%. Sytuacja różni się jednak między segmentami i lokalizacjami, więc ocena wymaga spojrzenia na konkretny rynek, a nie na uogólnienia.
Jak obliczyć wskaźnik pustostanów dla własnego portfela?
Wskaźnik liczy się, dzieląc powierzchnię niewynajętą przez całkowity zasób portfela, a wynik wyraża się w procentach. Przy kilku budynkach o różnej wielkości stosuje się średnią ważoną zasobem, zgodnie z zasadami opisanymi w metodologii porównań rynkowych, co eliminuje zniekształcenia wynikające z nierównej skali obiektów.
Co wpływa na poziom pustostanów w poszczególnych segmentach?
Na biura wpływa głównie relacja nowej podaży do popytu najemców, na magazyny tempo oddawania nowych obiektów względem absorpcji, a na retail modernizacje i zmiany w zachowaniach zakupowych klientów. Dodatkowym czynnikiem jest rozwarstwienie między budynkami klasy A a starszymi obiektami, co opisujemy w przewodniku o wpływie standardów ESG.
Źródła
- Review 2025 & Outlook 2026
- Rynek biurowy w Polsce 4q24
- PINK warehouse market Q4 2025 press release
- Jak czytać dane rynku biurowego? Definicje