Split payment w najmie: kiedy MPP jest obowiązkowy w 2026 roku
Sam najem nieruchomości nie podlega obowiązkowemu split payment. Usługi najmu nie ma w załączniku nr 15 do ustawy o VAT, więc faktura za czysty czynsz nie wymaga mechanizmu podzielonej płatności (MPP), nawet jeśli opiewa na 50 000 zł brutto. Obowiązek może jednak pojawić się po cichu: wtedy, gdy na tej samej fakturze co czynsz wystawiasz pozycję z listy towarów i usług wrażliwych, a cała faktura przekracza 15 000 zł brutto. Poniżej wyjaśniamy, jak to działa w biurowcu, galerii i magazynie, jak liczyć próg, co zrobić z fakturą mieszaną i jak podejść do dobrowolnego MPP w umowie najmu.
Krótko mówiąc
- Obowiązkowy MPP wymaga spełnienia łącznie trzech warunków: faktura powyżej 15 000 zł brutto, pozycja z załącznika nr 15 i obie strony będące czynnymi podatnikami VAT. Sam czynsz tych warunków nie spełnia.
- Faktura mieszana (czynsz razem z usługą wrażliwą, np. robotami budowlanymi) powyżej 15 000 zł brutto w całości podlega MPP i w całości dostaje oznaczenie „mechanizm podzielonej płatności”.
- Poza obowiązkiem MPP jest dobrowolny: to najemca jako nabywca decyduje, czy zapłaci daną fakturę podzieloną płatnością, a strony mogą uregulować tę kwestię w umowie.
- Pieniądze wpłacone na rachunek VAT wynajmującego nie są do swobodnej dyspozycji, co przy dużej liczbie najemców realnie wpływa na płynność nieruchomości.
- Najprostsza ochrona przed błędami to rozdzielanie faktur za czynsz i za usługi wrażliwe oraz automatyczne, powtarzalne fakturowanie zgodne z KSeF.
Spis treści
- Czym jest split payment i jak wygląda przelew czynszu
- Kiedy MPP jest obowiązkowy: trzy warunki
- Faktura mieszana: czynsz plus usługa wrażliwa
- Dobrowolny split payment w umowie najmu
- Split payment, płynność i KSeF w nieruchomościach komercyjnych
- Najczęstsze błędy przy split payment w najmie
- Jak na split payment w najmie patrzymy w Rezone
- Fakturowanie najmu bez ręcznego przepisywania
- Najczęściej zadawane pytania
- Źródła
Czym jest split payment i jak wygląda przelew czynszu
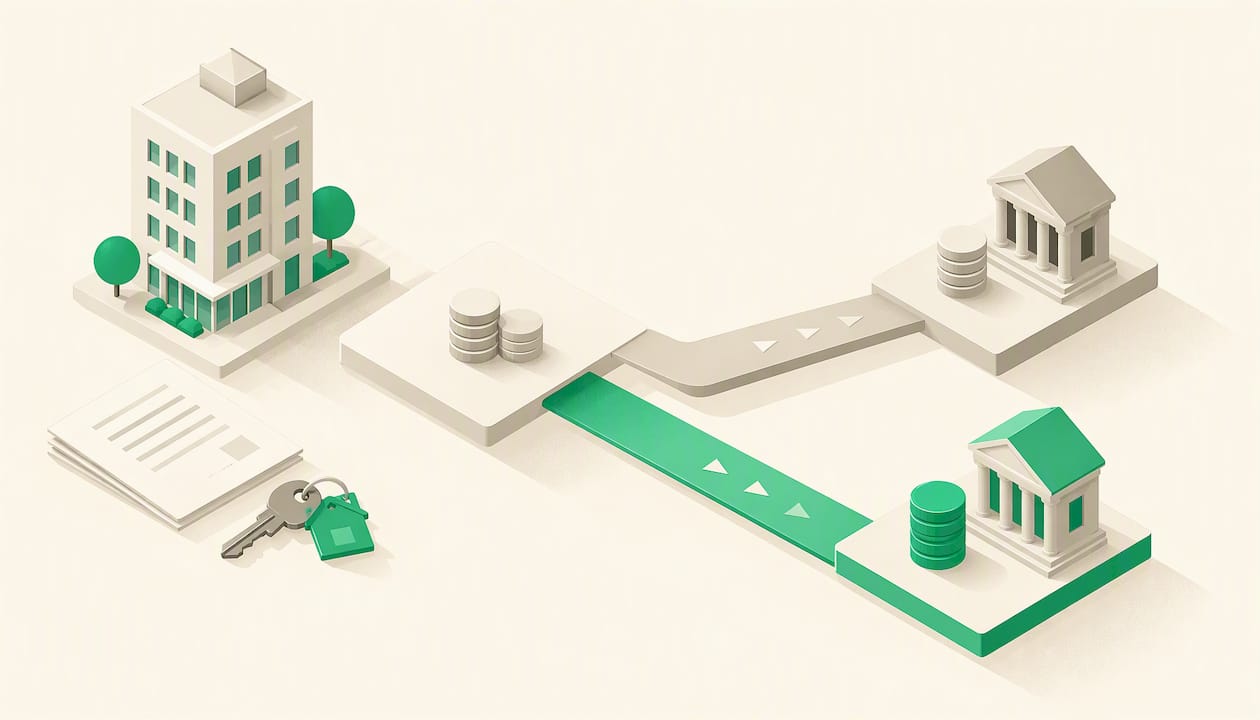
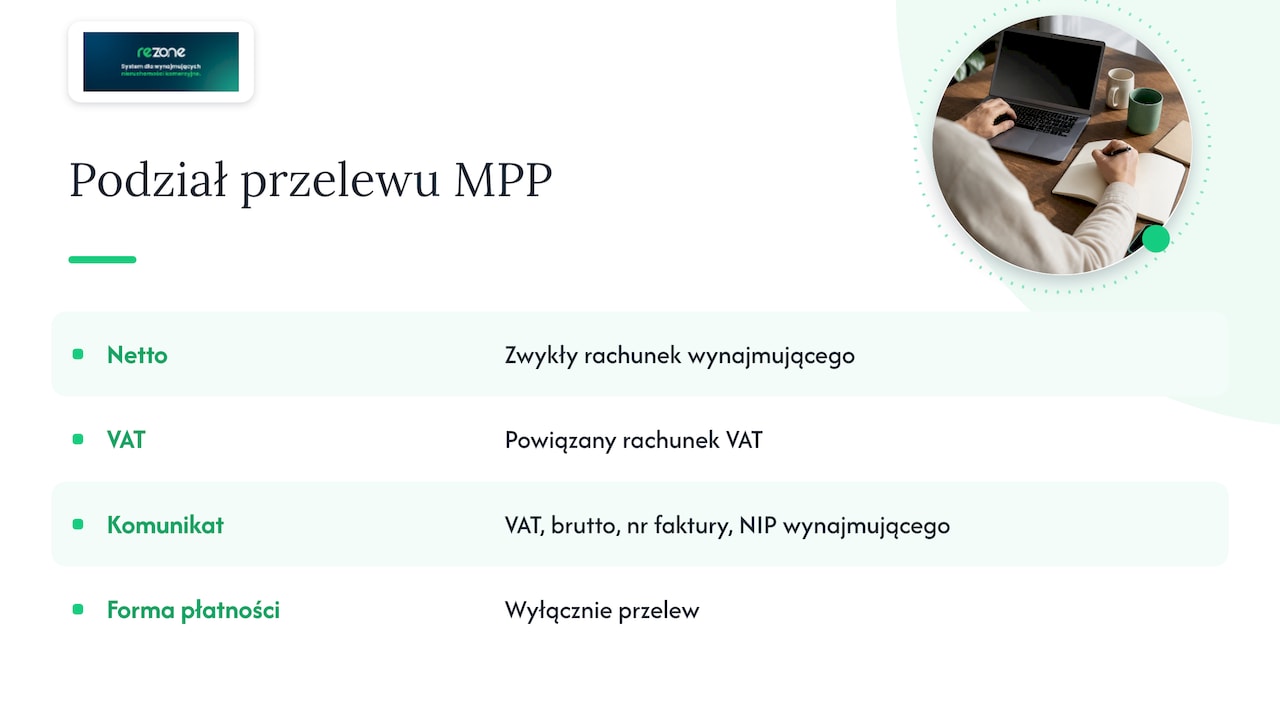
Mechanizm podzielonej płatności wprowadziła ustawa z 15 grudnia 2017 r. nowelizująca ustawę o VAT. Jego idea jest prosta: najemca płaci jednym komunikatem przelewu, ale bank rozdziela kwotę na dwie części. Wartość netto trafia na zwykły rachunek rozliczeniowy wynajmującego, a kwota VAT na powiązany z nim rachunek VAT. Ministerstwo Finansów w odpowiedziach na pytania o MPP opisuje to jako zapłatę wartości netto na rachunek dostawcy i kwoty VAT na jego rachunek VAT.
W komunikacie przelewu najemca podaje kwotę VAT, kwotę brutto, numer faktury i NIP wynajmującego. Mechanizm działa wyłącznie przy przelewach, niezależnie od kwoty, a gotówką czy kartą nie da się go zastosować.
Dla wynajmującego kluczowa jest druga strona medalu. Środki na rachunku VAT można wykorzystać przede wszystkim do rozliczeń podatkowych: zapłaty VAT do urzędu skarbowego czy zapłaty VAT dostawcom w ich własnych przelewach MPP. Wypłata na zwykły rachunek wymaga wniosku do naczelnika urzędu skarbowego. Czynsz w części VAT nie posłuży więc bezpośrednio do opłacenia ochrony, sprzątania czy wynagrodzeń zespołu technicznego.
Kiedy MPP jest obowiązkowy: trzy warunki
Zgodnie z opisem obowiązkowego MPP przygotowanym przez resort finansów od 1 listopada 2019 r. podzielona płatność jest obowiązkowa, gdy faktura spełnia łącznie następujące warunki:
- Kwota: należność ogółem z faktury, czyli wartość brutto całego dokumentu, przekracza 15 000 zł (lub jej równowartość w walucie obcej).
- Przedmiot: na fakturze jest co najmniej jedna pozycja wymieniona w załączniku nr 15 do ustawy o VAT.
- Strony: sprzedawca i nabywca są podatnikami VAT, czyli transakcja ma charakter B2B.
Wystarczy, że jeden warunek nie jest spełniony, a obowiązek odpada. To dlatego serwis podatki.gov.pl podkreśla, że w przypadku większości transakcji stosowanie MPP pozostaje kwestią wyboru.
Dlaczego czynsz najmu nie wchodzi w obowiązek
Załącznik nr 15 to zamknięta lista oparta na symbolach PKWiU. Znajdziesz w niej m.in. stal i wyroby stalowe, paliwa, elektronikę, części samochodowe, złom czy roboty budowlane. Usługi wynajmu i zarządzania nieruchomościami na tej liście się nie pojawiają. Efekt jest jednoznaczny: faktura za sam czynsz, niezależnie od wysokości, nigdy nie spełni drugiego warunku.
Przykład: najemca biura w Warszawie płaci 20 000 zł netto miesięcznie. Z 23% VAT faktura wynosi 24 600 zł brutto. Próg kwotowy jest przekroczony, obie strony są podatnikami VAT, ale przedmiotem jest najem, więc MPP nie jest obowiązkowy. Wynajmujący nie umieszcza na fakturze oznaczenia „mechanizm podzielonej płatności”, a najemca może zapłacić zwykłym przelewem albo, jeśli zechce, dobrowolnie podzieloną płatnością.
Gdzie w nieruchomościach pojawiają się usługi wrażliwe
W praktyce zarządzania obiektem komercyjnym pozycje z załącznika nr 15 trafiają na faktury dla najemców częściej, niż się wydaje. Typowe sytuacje to:
- refakturowanie prac adaptacyjnych (fit-out) wykonanych przez wykonawcę budowlanego na zlecenie wynajmującego,
- obciążenie najemcy kosztem robót instalacyjnych, np. elektrycznych czy hydraulicznych, w lokalu,
- sprzedaż najemcy wyposażenia lub urządzeń, które mieszczą się w pozycjach załącznika.
Zanim zdecydujesz, czy dana refaktura jest „wrażliwa”, sprawdź jej klasyfikację PKWiU z pozycjami załącznika. Przy wątpliwościach, zwłaszcza przy pracach na pograniczu robót budowlanych i usług serwisowych, warto poprosić swojego doradcę podatkowego o opinię albo wystąpić o interpretację indywidualną.
Faktura mieszana: czynsz plus usługa wrażliwa
Tu najczęściej pojawiają się błędy. Jeżeli na jednej fakturze znajdzie się czynsz i choć jedna pozycja z załącznika nr 15, a łączna wartość brutto przekroczy 15 000 zł, obowiązek MPP obejmuje cały dokument. Ministerstwo w pytaniach i odpowiedziach dotyczących JPK_VAT wyjaśnia, że oznaczenie „MPP” odnosi się do faktury jako całości, a nie do poszczególnych wierszy.
Przeliczmy to na przykładzie magazynu pod Poznaniem:
| Pozycja na fakturze | Netto | VAT 23% | Brutto |
|---|---|---|---|
| Czynsz za powierzchnię magazynową | 18 000 zł | 4 140 zł | 22 140 zł |
| Refaktura robót budowlanych (adaptacja rampy) | 5 000 zł | 1 150 zł | 6 150 zł |
| Razem | 23 000 zł | 5 290 zł | 28 290 zł |
Faktura przekracza 15 000 zł brutto i zawiera usługę wrażliwą. Wynajmujący musi więc oznaczyć ją dopiskiem „mechanizm podzielonej płatności”, a najemca musi zapłacić w MPP. Kwota 5 290 zł trafia na rachunek VAT wynajmującego, w tym 4 140 zł VAT od samego czynszu, który bez refaktury mógłby wpłynąć na zwykły rachunek.
Gdyby te same pozycje wystawić na dwóch osobnych dokumentach, obraz się zmienia. Faktura za czynsz (22 140 zł) nie podlega obowiązkowi, bo dotyczy najmu. Faktura za roboty budowlane (6 150 zł) dotyczy usługi wrażliwej, ale nie przekracza progu, więc również nie wymaga MPP. Uwaga: przepisy nie pozwalają sztucznie dzielić jednej transakcji na mniejsze faktury tylko po to, by zejść poniżej progu. Rozdzielenie czynszu i robót budowlanych to rozdzielenie dwóch różnych świadczeń, a nie dzielenie jednego.
Jak uporządkować fakturowanie w obiekcie
- Oddziel cykliczne od jednorazowego. Czynsz, opłaty eksploatacyjne i media wystawiaj w stałym cyklu miesięcznym. Refaktury prac i sprzedaż urządzeń wystawiaj osobno, po zakończeniu prac.
- Zbuduj słownik pozycji. Każdej pozycji fakturowej przypisz informację, czy figuruje w załączniku nr 15. Dzięki temu osoba wystawiająca fakturę nie musi za każdym razem analizować listy PKWiU.
- Sprawdzaj kontrahenta. Obowiązek MPP dotyczy wyłącznie relacji między podatnikami VAT, więc status najemcy ma znaczenie. Opisaliśmy to w poradniku o tym, jak przeprowadzić weryfikację NIP i VAT najemcy.
- Licz próg dla waluty. Przy czynszach w euro próg 15 000 zł odnosi się do równowartości w złotych. Zasady przeliczeń opisujemy w tekście o tym, jak działa wielowalutowe fakturowanie najmu.
- Uzgodnij oznaczenia z księgowością. Faktura z dopiskiem MPP musi zostać tak samo oznaczona w ewidencji JPK_VAT, inaczej deklaracja nie będzie zgodna z dokumentem.
Przepisy o VAT zmieniają się na tyle często, że słownik pozycji warto przeglądać przynajmniej raz w roku. Dobrym przykładem tempa tych zmian są zmiany w VAT od lipca 2023, które również dotknęły dokumentowania transakcji.
Dobrowolny split payment w umowie najmu
Poza sytuacjami obowiązkowymi to nabywca wybiera sposób płatności. Ministerstwo w materiale o dobrowolnym MPP wprost wskazuje, że podatnik VAT jako nabywca decyduje, którą fakturę opłaci metodą podzielonej płatności. Najemca może zatem zapłacić czynsz w MPP, nawet jeśli wynajmujący nie oznaczył faktury, a wynajmujący nie może takiej płatności odrzucić tylko dlatego, że wolałby zwykły przelew.
Obie strony mogą jednak uregulować tę kwestię w umowie najmu, na zasadzie swobody umów. W praktyce spotyka się dwa podejścia:
| Zapis w umowie | Co daje wynajmującemu | Co daje najemcy |
|---|---|---|
| Płatność czynszu bez MPP (poza przypadkami obowiązkowymi) | Pełna dostępność wpływów z czynszu na zwykłym rachunku, łatwiejsze finansowanie kosztów obiektu | Brak dodatkowych formalności przy przelewie |
| Płatność czynszu w MPP | Mniej środków do swobodnego wykorzystania, za to przewidywalny sposób rozliczeń | Poczucie bezpieczeństwa podatkowego przy zakupie |
Dlaczego najemcy w ogóle chcą płacić w MPP dobrowolnie? Ustawa o VAT przewiduje w art. 105a odpowiedzialność solidarną nabywcy za nierozliczony VAT dostawcy w transakcjach towarami wrażliwymi, a zapłata w MPP od niej chroni. Warto jednak znać skalę tego ryzyka. W odpowiedzi Ministerstwa Finansów na interpelację poselską nr 18610, udzielonej w sierpniu 2026 r., resort wskazał, że nie ma informacji od organów podatkowych o zastosowaniu wobec podatników odpowiedzialności solidarnej z art. 105a. Dla czystego czynszu, który nie jest usługą wrażliwą, ten argument ma więc ograniczone znaczenie.
Jeśli zależy Ci na zapisie wyłączającym MPP, pamiętaj o dwóch zastrzeżeniach. Po pierwsze, umowa nie może wyłączyć obowiązku ustawowego: faktura mieszana powyżej progu i tak wymaga MPP. Po drugie, kształt takiej klauzuli warto skonsultować z prawnikiem prowadzącym umowy najmu, bo zapis musi współgrać z waloryzacją, kaucjami i zasadami potrąceń.
Split payment, płynność i KSeF w nieruchomościach komercyjnych
W galerii handlowej ze 120 najemcami różnica między przelewem zwykłym a MPP przestaje być techniczna. Jeżeli część najemców płaci podzieloną płatnością, istotna część miesięcznych wpływów ląduje na rachunku VAT. Te środki pokryją zobowiązanie VAT wynajmującego, ale nie zapłacą faktur od dostawców usług, którzy oczekują zwykłego przelewu, ani kosztów niepodlegających VAT. Dlatego przy planowaniu cash flow warto prognozować wpływy osobno dla rachunku VAT i zwykłego rachunku.
Dochodzi do tego KSeF. Jak podał serwis podatki.gov.pl przed startem II etapu wdrożenia, od 1 kwietnia 2026 r. z Krajowego Systemu e-Faktur korzystają także przedsiębiorcy, których sprzedaż w 2024 r. nie przekroczyła 200 mln zł. Oznacza to, że praktycznie każda faktura za czynsz wystawiana przez wynajmującego czynnego podatnika VAT przechodzi przez KSeF. Oznaczenie MPP jest elementem ustrukturyzowanej faktury, więc błąd w tym polu trafia od razu do systemu i do ewidencji nabywcy. Pytania i odpowiedzi dotyczące KSeF 2.0 opisują też znowelizowany art. 108a ust. 3 pkt 3, który zmienia sposób identyfikowania faktury w komunikacie przelewu MPP i wiąże płatność z numerem nadanym fakturze w KSeF. Szczegóły i daty stosowania tej zmiany sprawdź bezpośrednio w tym materiale, bo to one wyznaczą, jak najemcy opisują przelewy czynszu.
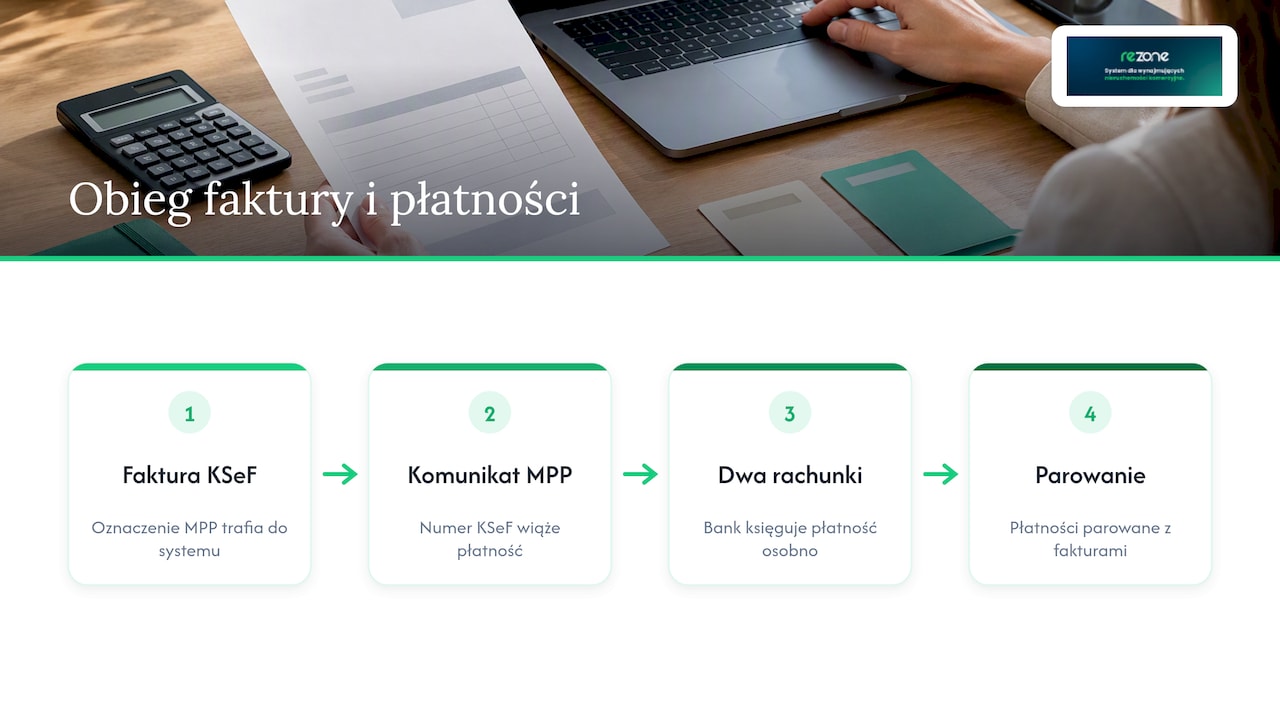
Dla działu finansowego oznacza to jedno: im mniej ręcznego przepisywania danych, tym mniejsze ryzyko, że oznaczenie na fakturze, opis przelewu i zapis w JPK_VAT się rozjadą. Przy wpływach od dziesiątek najemców liczy się też szybkie parowanie płatności z fakturami, w tym płatności podzielonych, które bank księguje na dwóch rachunkach. O tym, jak to robić, piszemy w tekście o tym, jak działa monitoring płatności czynszu.
Najczęstsze błędy przy split payment w najmie
- Oznaczanie MPP na każdej fakturze „na wszelki wypadek”. Dopisek „mechanizm podzielonej płatności” umieszcza się tylko tam, gdzie spełnione są ustawowe warunki. Nadmiarowe oznaczenia komplikują ewidencję w JPK_VAT, na co zwraca uwagę Ministerstwo Finansów.
- Dopisywanie usług wrażliwych do faktury czynszowej. Jedna refaktura robót budowlanych powyżej progu potrafi „przeciągnąć” cały czynsz do MPP.
- Liczenie progu od kwoty netto. Próg 15 000 zł dotyczy wartości brutto całej faktury, a nie netto ani pojedynczej pozycji.
- Pomijanie faktur korygujących. Korekta zmieniająca wartość dokumentu może wpłynąć na to, czy próg został przekroczony, dlatego warto ją sprawdzić tak samo jak fakturę pierwotną.
- Brak spójności między fakturą, przelewem i JPK. Jeśli najemca płaci w MPP, a faktura i ewidencja tego nie odzwierciedlają (lub odwrotnie), rozbieżność wyjdzie przy uzgadnianiu sald.
- Ignorowanie statusu VAT najemcy. Najemca, który nie jest podatnikiem VAT, nie podlega obowiązkowi MPP, nawet przy fakturze mieszanej powyżej progu.
Przepisy przewidują sankcje zarówno dla sprzedawcy, który nie oznaczył faktury objętej obowiązkiem, jak i dla nabywcy, który zapłacił ją z pominięciem MPP. Jeśli zauważysz taki błąd w swojej dokumentacji, skontaktuj się z księgowym lub doradcą podatkowym, zanim wystawisz korektę albo złożysz korektę JPK_VAT.
Jak na split payment w najmie patrzymy w Rezone
W rozmowach z zarządcami i działami finansowymi widzimy, że sam mechanizm podzielonej płatności rzadko jest problemem. Kłopot zaczyna się wtedy, gdy czynsz, media, opłaty serwisowe i refaktury prac żyją w kilku arkuszach i kilku programach, a o tym, co trafi na fakturę, decyduje pamięć jednej osoby. Wtedy faktura mieszana powstaje przypadkiem, a nie z wyboru.
Dlatego uważamy, że dobra praktyka zaczyna się od struktury danych, nie od przepisów. Jeżeli każda umowa najmu ma w systemie jasno zdefiniowane składniki, każdy najemca ma zweryfikowany status, a faktury cykliczne generują się automatycznie i trafiają do KSeF, decyzja o MPP staje się przewidywalna. Nie trzeba jej podejmować od nowa co miesiąc.
Nie zachęcamy też do stosowania MPP wszędzie „dla bezpieczeństwa”. Przy czystym najmie to zwykle zbędna komplikacja, która blokuje część wpływów na rachunku VAT. Lepiej świadomie zdecydować, co zapisać w umowie, i konsekwentnie rozdzielać czynsz od usług wrażliwych.
— Marcin
Fakturowanie najmu bez ręcznego przepisywania
Rezone to system do zarządzania nieruchomościami komercyjnymi, w którym CRM najemców, wystawianie i wysyłka e-faktur zgodnych z KSeF, rozliczanie mediów, monitoring płatności i windykacja działają w jednym miejscu. Faktury cykliczne za czynsz i media generujesz automatycznie, a wpływy od najemców widzisz na bieżąco, bez przełączania się między narzędziami. Jak wygląda to w praktyce, pokazujemy w tekście o tym, jak działa automatyczne fakturowanie najmu.
Plan dla nieruchomości komercyjnych do 3000 m² kosztuje 330 zł miesięcznie, każdy dodatkowy użytkownik to 79 zł miesięcznie, a indywidualne wdrożenie rozliczamy po 159 zł za godzinę. Szczegóły znajdziesz w cenniku Rezone.
Najczęściej zadawane pytania
Czy czynsz za lokal użytkowy trzeba płacić w split payment?
Nie, jeśli faktura dotyczy wyłącznie najmu. Usługa najmu nie figuruje w załączniku nr 15 do ustawy o VAT, więc nie spełnia warunku obowiązkowego MPP bez względu na kwotę. Najemca może jednak dobrowolnie zapłacić czynsz podzieloną płatnością.
Czy wynajmujący może odmówić przyjęcia płatności w MPP?
Poza sytuacjami obowiązkowymi to nabywca decyduje o zapłacie w MPP. Strony mogą natomiast z góry ustalić w umowie najmu, jak będą regulowane płatności. Taki zapis nie wyłączy jednak obowiązku ustawowego, np. przy fakturze mieszanej powyżej 15 000 zł brutto.
Czy refaktura mediów na fakturze z czynszem wymusza MPP?
Tylko wtedy, gdy refakturowana pozycja mieści się w załączniku nr 15, a cała faktura przekracza 15 000 zł brutto. Dlatego każdą refakturowaną pozycję warto porównać z listą PKWiU w załączniku. Przy wątpliwościach co do klasyfikacji skonsultuj się z doradcą podatkowym.
Jak oznaczyć fakturę mieszaną w JPK_VAT?
Oznaczenie „MPP” stosuje się do faktury jako całości, bez rozbijania na poszczególne wiersze. Ta sama faktura musi mieć też dopisek „mechanizm podzielonej płatności”. Brak spójności między fakturą a ewidencją to jeden z najczęstszych problemów przy uzgadnianiu rozliczeń.
Czy próg 15 000 zł liczy się od kwoty netto czy brutto?
Od brutto, czyli od należności ogółem wynikającej z całej faktury. Faktura za 12 500 zł netto z 23% VAT daje 15 375 zł brutto, więc przekracza próg. Przy czystym najmie nie ma to jednak znaczenia, bo brakuje pozycji z załącznika nr 15.
Źródła
- Serwis o podatkach: mechanizm podzielonej płatności (MPP)
- Ministerstwo Finansów: obowiązkowy MPP
- Ministerstwo Finansów: pytania i odpowiedzi o MPP
- Ministerstwo Finansów: dobrowolny MPP
- Załącznik nr 15 do ustawy o VAT
- Ministerstwo Finansów: wprowadzenie mechanizmu split payment
- Serwis o podatkach: JPK_VAT z deklaracją, pytania i odpowiedzi
- Odpowiedź MF na interpelację nr 18610
- Serwis o podatkach: II etap wdrożenia KSeF
- KSeF: pytania i odpowiedzi KSeF 2.0
- Zmiany w VAT od 1 lipca 2023