Odsetki za opóźnienie w płatności faktury: stawki i zasady 2026
Jeśli kontrahent będący przedsiębiorcą nie zapłacił faktury w terminie, od 1 lipca do 31 grudnia 2026 r. możesz naliczyć mu odsetki ustawowe za opóźnienie w transakcjach handlowych w wysokości 13,75% w skali roku. Gdy dłużnikiem jest publiczny podmiot leczniczy, stawka wynosi 11,75%. Do tego dochodzi zryczałtowana rekompensata 40, 70 lub 100 euro, należna bez wzywania dłużnika. Poniżej wyjaśniamy, od którego dnia liczyć odsetki, jak je policzyć, co zmienia KSeF i jak to wygląda przy zaległym czynszu za lokal komercyjny.
TL;DR
- Stawka odsetek handlowych od 1 lipca do 31 grudnia 2026 r. wynosi 13,75% rocznie (11,75%, gdy dłużnikiem jest publiczny podmiot leczniczy).
- Odsetki biegną od dnia po terminie płatności z umowy lub z faktury aż do dnia zapłaty, bez wezwania i bez udowadniania szkody.
- Wzór: kwota zaległości × stawka × liczba dni opóźnienia / 365.
- Za każdą transakcję handlową przysługuje też rekompensata 40, 70 lub 100 euro, zależnie od kwoty, a koszty windykacji powyżej tej sumy możesz odzyskać osobno.
- Zaległy czynsz za lokal użytkowy wynajmowany innemu przedsiębiorcy rozlicza się według tych samych zasad co zwykłą fakturę.
Spis treści
- Ile wynoszą odsetki handlowe w 2026 roku
- Od kiedy naliczasz odsetki od faktury
- Jak policzyć odsetki od faktury krok po kroku
- Rekompensata 40, 70 lub 100 euro
- Odsetki od zaległego czynszu w najmie komercyjnym
- Wezwanie do zapłaty z odsetkami: co w nim umieścić
- KSeF a termin płatności i odsetki
- Jak patrzymy na odsetki w Rezone
- Zaległości pod kontrolą w jednym systemie
- Najczęstsze pytania
- Źródła
Ile wynoszą odsetki handlowe w 2026 roku
Odsetki handlowe nie są ustalane raz na zawsze. Ustawa o przeciwdziałaniu nadmiernym opóźnieniom w transakcjach handlowych wiąże je ze stopą referencyjną NBP: to suma stopy referencyjnej NBP i stałej liczby punktów procentowych, osobno ustalona dla publicznych podmiotów leczniczych i osobno dla pozostałych dłużników. Minister właściwy do spraw finansów ogłasza wysokość odsetek co pół roku, a stawka obowiązuje przez całe półrocze, nawet jeśli NBP w tym czasie zmieni stopy.
Aktualne stawki pochodzą z obwieszczenia Ministra Finansów i Gospodarki z 22 czerwca 2026 r.:
| Kto jest dłużnikiem | Stawka roczna | Okres obowiązywania |
|---|---|---|
| Publiczny podmiot leczniczy (np. szpital publiczny) | 11,75% | 1 lipca 2026 – 31 grudnia 2026 |
| Pozostali przedsiębiorcy i podmioty, w tym najemcy lokali komercyjnych | 13,75% | 1 lipca 2026 – 31 grudnia 2026 |
Co to oznacza w praktyce? Jeśli opóźnienie trwa na przełomie półroczy, np. od listopada 2026 r. do lutego 2027 r., liczysz odsetki w dwóch częściach: do 31 grudnia według 13,75%, a od 1 stycznia według stawki z nowego obwieszczenia. Warto o tym pamiętać, bo w arkuszu kalkulacyjnym najłatwiej o błąd właśnie na zmianie stawki.
Odsetki handlowe dotyczą wyłącznie umów między przedsiębiorcami (oraz z podmiotami publicznymi). Gdy dłużnikiem jest konsument, np. najemca mieszkania na własne potrzeby, stosujesz zwykłe odsetki ustawowe za opóźnienie z Kodeksu cywilnego, które są niższe od handlowych.
Od kiedy naliczasz odsetki od faktury
Prawo do odsetek powstaje, gdy spełnisz dwa warunki: wykonałeś swoje świadczenie (dostarczyłeś towar, wykonałeś usługę, udostępniłeś lokal) i nie dostałeś zapłaty w terminie. Odsetki liczysz od dnia następującego po terminie płatności do dnia zapłaty włącznie. Kluczowe jest więc ustalenie, jaki termin w ogóle obowiązywał.
Termin wynika z umowy
To najczęstsza sytuacja. Umowa najmu albo umowa o usługi wskazuje termin, np. „do 10. dnia każdego miesiąca” albo „14 dni od doręczenia faktury”. Ustawa o przeciwdziałaniu nadmiernym opóźnieniom ogranicza jednak swobodę stron: termin dłuższy niż 60 dni od doręczenia faktury jest dopuszczalny tylko wtedy, gdy nie jest rażąco nieuczciwy wobec wierzyciela. Gdy dłużnikiem jest duży przedsiębiorca, a wierzycielem mikro, mały lub średni, 60 dni to sztywna granica. Podmioty publiczne co do zasady płacą w 30 dni.
Termin nie został ustalony
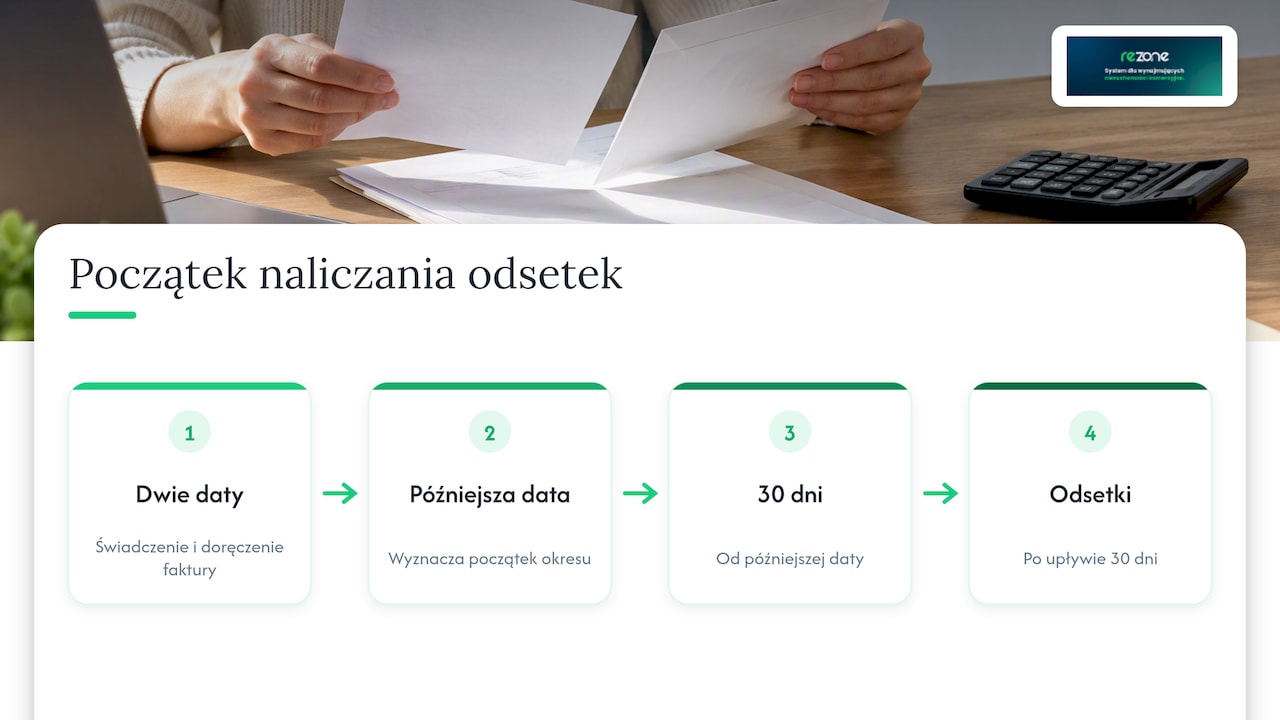
Jeśli umowa milczy o terminie, ustawa przyjmuje, że odsetki należą się po upływie 30 dni od spełnienia świadczenia i doręczenia dłużnikowi faktury, przy czym liczy się późniejsza z tych dat. Dlatego data doręczenia faktury ma tak duże znaczenie i dlatego KSeF, o którym niżej, porządkuje ten temat.
Poza transakcjami handlowymi, gdy termin nie wynika ani z umowy, ani z właściwości zobowiązania, dłużnik popada w opóźnienie dopiero po wezwaniu do zapłaty (art. 455 k.c.). Kiedy dokładnie zaczynają wtedy biec odsetki, było przedmiotem analizy Prokuratorii Generalnej RP. W takich przypadkach wezwanie do zapłaty nie jest formalnością, tylko warunkiem naliczania odsetek.
Czy wina dłużnika ma znaczenie
Nie. Odsetki za opóźnienie należą się niezależnie od tego, dlaczego kontrahent nie zapłacił i czy poniosłeś jakąkolwiek szkodę. Nie musisz też wcześniej zapowiadać, że je naliczysz. Zapis w umowie lub na fakturze o odsetkach jest praktyczny, bo przypomina o konsekwencjach, ale prawo do odsetek wynika z ustawy.
Jak policzyć odsetki od faktury krok po kroku
Odsetki liczy się według prostego wzoru:
odsetki = kwota zaległości × stawka roczna × liczba dni opóźnienia / 365
- Ustal kwotę zaległości. W relacjach B2B odsetki nalicza się zwykle od kwoty brutto faktury, bo właśnie tyle dłużnik był winien. Przy częściowej wpłacie licz osobno okres przed wpłatą (od całej kwoty) i po wpłacie (od pozostałej reszty).
- Ustal pierwszy dzień opóźnienia. To dzień po terminie płatności. Jeśli termin mija 10 listopada, odsetki liczysz od 11 listopada.
- Ustal dzień zapłaty. Liczy się dzień uznania Twojego rachunku, chyba że umowa stanowi inaczej.
- Policz dni. Wliczasz wszystkie dni kalendarzowe, również weekendy i święta.
- Dobierz stawkę dla każdego okresu. Jeśli opóźnienie obejmuje dwa półrocza, policz dwie części według dwóch stawek i zsumuj.
- Udokumentuj wynik. Odsetki nie są zapłatą za usługę, dlatego zwykle dokumentuje się je notą odsetkową, a nie fakturą VAT. Szczegóły ujęcia podatkowego potwierdź ze swoim księgowym.
Przykład 1: zaległy czynsz za biuro
Najemca biura ma zapłacić czynsz z fakturą na 24 600 zł brutto do 10 listopada 2026 r. Płaci 25 grudnia 2026 r. Opóźnienie trwa od 11 listopada do 25 grudnia, czyli 45 dni.
24 600 zł × 13,75% × 45 / 365 = 417,02 zł odsetek.
Ponieważ kwota mieści się między 5000 a 50 000 zł, wynajmującemu przysługuje dodatkowo rekompensata równowartości 70 euro.
Przykład 2: drobna faktura za media
Najemca magazynu nie płaci w terminie refaktury za media na 3690 zł brutto i spóźnia się 20 dni.
3690 zł × 13,75% × 20 / 365 = 27,80 zł odsetek.
Odsetki są niewielkie, ale rekompensata równowartości 40 euro wyraźnie przewyższa ich kwotę. Przy małych fakturach to właśnie rekompensata realnie pokrywa koszt obsługi zaległości.
Rekompensata 40, 70 lub 100 euro
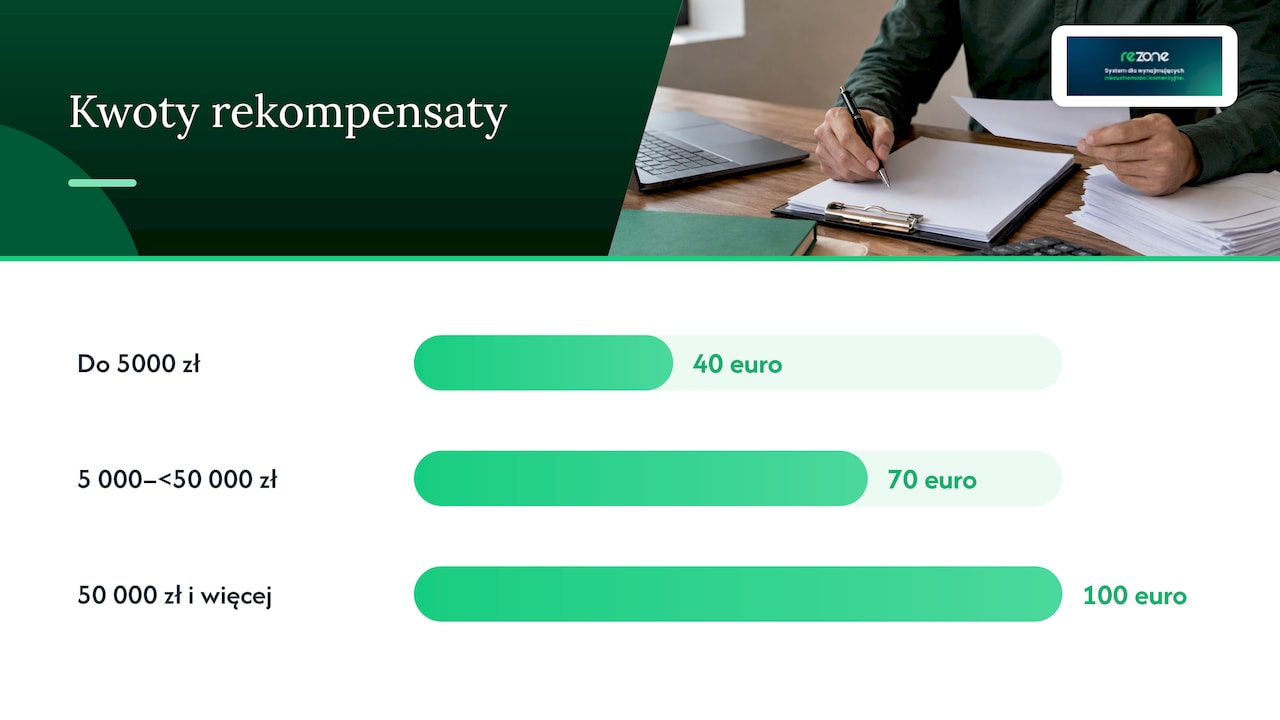
Obok odsetek ustawa daje wierzycielowi drugie, często pomijane roszczenie. Od dnia, w którym nabywasz prawo do odsetek, przysługuje Ci zryczałtowana rekompensata za koszty odzyskiwania należności, bez wzywania dłużnika i bez wykazywania, że jakiekolwiek koszty faktycznie poniosłeś:
| Wartość świadczenia pieniężnego | Rekompensata |
|---|---|
| do 5000 zł | równowartość 40 euro |
| powyżej 5000 zł i poniżej 50 000 zł | równowartość 70 euro |
| 50 000 zł i więcej | równowartość 100 euro |
Kwotę w euro przeliczasz na złote według średniego kursu NBP z ostatniego dnia roboczego miesiąca poprzedzającego miesiąc, w którym świadczenie stało się wymagalne. Dla faktury wymagalnej 10 listopada 2026 r. bierzesz zatem kurs z ostatniego dnia roboczego października 2026 r.
Jeśli rzeczywiste koszty windykacji, np. obsługa prawna, przekroczyły ryczałt, możesz żądać zwrotu uzasadnionych kosztów ponad kwotę rekompensaty. Nie liczysz jednak tych samych kosztów dwa razy: ryczałt i nadwyżka składają się na jedną sumę.
Przy najmie z comiesięcznymi fakturami pojawia się pytanie, czy rekompensata należy się od każdej spóźnionej faktury osobno. Kwestia rozumienia „transakcji” przy rekompensacie była przedmiotem interpelacji poselskiej do ministra, a praktyka sądów nie jest jednolita w każdym układzie umów. Zanim pozwiesz najemcę o rekompensaty od kilkunastu faktur, skonsultuj strategię z radcą prawnym lub adwokatem prowadzącym sprawy najmu komercyjnego.
Odsetki od zaległego czynszu w najmie komercyjnym
Najem lokalu użytkowego, powierzchni magazynowej czy biurowej między dwoma przedsiębiorcami jest w praktyce traktowany jako odpłatne świadczenie usług w ramach działalności, a więc transakcja handlowa. Zaległy czynsz liczysz zatem według tych samych reguł co każdą inną fakturę B2B: stawka 13,75%, termin z umowy, rekompensata w euro.
Najem ma jednak kilka cech, które warto uwzględnić:
- Każda rata czynszu to osobna należność. Odsetki liczysz od każdej faktury od jej własnego terminu. Jeden zbiorczy wyliczenie „od całości od stycznia” zawyży lub zaniży kwotę.
- Czynsz, opłaty eksploatacyjne i media mogą mieć różne terminy. Jeśli umowa przewiduje osobne terminy dla czynszu bazowego, service charge i refaktur mediów, odsetki biegną osobno dla każdej pozycji.
- Wpłaty trzeba rozksięgować. Gdy najemca wpłaca kwotę bez wskazania tytułu, Kodeks cywilny pozwala zaliczyć ją najpierw na zaległe odsetki, a dopiero potem na należność główną. Sprawdź też, czy umowa najmu nie reguluje kolejności zaliczania wpłat inaczej.
- Kaucja i gwarancja bankowa to osobny temat. Zaspokojenie się z kaucji nie znosi odsetek za czas opóźnienia, ale ich rozliczenie z kaucji powinno wynikać z umowy.
- Najemca mieszkania to konsument. Jeśli wynajmujesz lokal mieszkalny osobie prywatnej, stosujesz odsetki kodeksowe, a nie handlowe, i nie żądasz rekompensaty w euro.
Najwięcej pieniędzy wynajmujący tracą nie na samej stawce, ale na tym, że zaległość zauważają po kilku tygodniach. Wtedy rozmowa z najemcą zaczyna się od sporu o kwoty, a nie od przypomnienia. Szerzej opisaliśmy to w tekście o tym, jak szybciej wykrywać zaległości czynszowe i skutecznie reagować.
Wezwanie do zapłaty z odsetkami: co w nim umieścić
W transakcji handlowej z ustalonym terminem odsetki biegną bez wezwania. Mimo to pisemne wezwanie jest potrzebne: porządkuje roszczenia, często wystarcza, by dłużnik zapłacił, a przed sądem pokazuje, że próbowałeś rozwiązać spór polubownie. Dobre wezwanie zawiera:
- Dane stron oraz numer i datę umowy (np. umowy najmu lokalu nr 12 w obiekcie przy ul. …).
- Listę zaległych faktur: numer, data wystawienia, termin płatności, kwota brutto. Przy fakturach z KSeF dodaj numer KSeF.
- Wyliczenie odsetek do dnia sporządzenia wezwania z informacją, że naliczanie trwa do dnia zapłaty. Najlepiej jako załącznik w formie noty odsetkowej.
- Kwotę rekompensaty w euro i w złotych, z podaniem kursu NBP, który zastosowałeś.
- Ostateczny termin zapłaty, zwykle 7 lub 14 dni, oraz numer rachunku.
- Zapowiedź dalszych kroków: skierowania sprawy do sądu, naliczenia kosztów postępowania, a przy najmie także możliwych konsekwencji przewidzianych umową.
Wyślij wezwanie w sposób, który pozwoli udowodnić doręczenie: listem poleconym za potwierdzeniem odbioru albo e-mailem na adres wskazany w umowie do korespondencji. Jeśli zaległość jest wysoka lub najemca kwestionuje roszczenie, treść wezwania i dalsze kroki uzgodnij z prawnikiem, zanim wyślesz pismo.
KSeF a termin płatności i odsetki
Od 2026 r. Krajowy System e-Faktur jest obowiązkowy etapami: od 1 lutego 2026 r. dla największych podatników, od 1 kwietnia 2026 r. dla pozostałych, a podatnicy z niewielką sprzedażą fakturowaną (do 10 000 zł brutto miesięcznie) mają czas do 1 stycznia 2027 r. Ministerstwo zapowiedziało też, że w 2026 r. nie nakłada kar za błędy związane z korzystaniem z KSeF.
Dla odsetek najważniejsze jest to, że faktura w KSeF otrzymuje numer i datę zarejestrowania w systemie, a nabywca pobiera ją z listy faktur w narzędziach Ministerstwa Finansów. Znika klasyczny spór „faktura do nas nie dotarła”, który przy terminach liczonych od doręczenia faktury potrafił przesunąć początek opóźnienia o tygodnie. Dla wynajmującego oznacza to dwie rzeczy:
- termin płatności liczony od otrzymania faktury jest jednoznaczny, więc pierwszy dzień opóźnienia też,
- najemca, który nie sprawdza regularnie faktur w KSeF, nie może łatwo tłumaczyć spóźnienia brakiem dokumentu.
Warto przy okazji przejrzeć wzory umów najmu: jeśli termin płatności jest powiązany z „doręczeniem faktury pocztą lub e-mailem”, dostosuj zapis do obiegu w KSeF.
Jak patrzymy na odsetki w Rezone
Pracujemy z właścicielami i zarządcami galerii handlowych, biurowców i magazynów i widzimy powtarzający się wzór. Odsetki za opóźnienie są w portfelu najmu prawem, z którego korzysta się rzadko. Nie dlatego, że zarządca nie chce ich naliczać, ale dlatego, że przy kilkudziesięciu najemcach, osobnych terminach dla czynszu, opłat eksploatacyjnych i mediów oraz częściowych wpłatach ręczne liczenie każdej noty to godzina pracy, której nikt nie ma.
Naszym zdaniem odsetki nie powinny być karą wyciąganą w ostatniej chwili, tylko przewidywalnym elementem relacji z najemcą. Najlepiej działa to wtedy, gdy trzy rzeczy są w jednym miejscu: faktura z jej numerem KSeF i terminem, wpłata przypisana do konkretnej faktury oraz historia kontaktu z najemcą. Wtedy zaległość widać w dniu, w którym powstaje, a przypomnienie wysłane po trzech dniach zwykle załatwia sprawę, zanim w ogóle trzeba sięgać po odsetki czy rekompensatę.
Drugą lekcją jest spójność. Jeśli jednemu najemcy odpuszczasz odsetki, a drugiemu je naliczasz, w negocjacjach przedłużenia umowy usłyszysz o tym na pewno. Jasna, jednakowa polityka zapisana w umowach i stosowana konsekwentnie jest uczciwsza wobec najemców i łatwiejsza do obrony przed właścicielem lub inwestorem. Pomaga też w raportowaniu: zaległości i opóźnienia wpływają na przepływy pieniężne, o czym piszemy w artykule o tym, jak zapanować nad przepływami finansowymi w nieruchomościach.
— Marcin
Zaległości pod kontrolą w jednym systemie
Rezone łączy w jednym miejscu CRM najemców, automatyczne wystawianie i wysyłkę e-faktur zgodnych z KSeF, rozliczanie mediów, monitoring płatności, windykację i raporty finansowe, w tym rent roll. Zamiast zestawiać wyciągi bankowe z arkuszem faktur, widzisz od razu, który najemca spóźnia się z którą pozycją i od ilu dni. Plan dla nieruchomości komercyjnych do 3000 m² kosztuje 330 zł miesięcznie, każdy dodatkowy użytkownik 79 zł miesięcznie, a indywidualne wdrożenie 159 zł za godzinę. Pełne warunki znajdziesz w cenniku Rezone.
Najczęstsze pytania
Czy mogę naliczyć odsetki, jeśli nie wpisałem ich do umowy ani na fakturę?
Tak. Prawo do odsetek za opóźnienie w transakcjach handlowych wynika wprost z ustawy i nie wymaga zapisu w umowie. Zapis na fakturze lub w umowie jest jedynie przypomnieniem dla kontrahenta. Możesz też umówić się na odsetki umowne, ale w granicach odsetek maksymalnych.
Czy odsetki liczę od kwoty netto czy brutto?
Zasadniczo od kwoty, którą dłużnik miał zapłacić w terminie, a w obrocie B2B jest to zwykle kwota brutto faktury. Jeśli najemca zapłacił część należności, od dnia wpłaty liczysz odsetki już tylko od pozostałej kwoty. Przy umowach z mechanizmem podzielonej płatności lub nietypowym rozliczeniem VAT potwierdź podstawę z księgowym.
Czy rekompensatę 40, 70 lub 100 euro trzeba wcześniej zapowiedzieć?
Nie. Rekompensata należy się z mocy ustawy od dnia, w którym nabyłeś prawo do odsetek, bez wezwania i bez dowodu poniesionych kosztów. Przysługuje nawet wtedy, gdy dłużnik zapłacił należność główną z niewielkim opóźnieniem. W praktyce najlepiej ująć ją w nocie odsetkowej lub w wezwaniu do zapłaty.
Co, jeśli opóźnienie obejmuje dwa okresy z różnymi stawkami?
Dzielisz okres opóźnienia na części według półroczy, w których obowiązywały kolejne obwieszczenia, i dla każdej części stosujesz właściwą stawkę. Na przykład dni do 31 grudnia 2026 r. liczysz według 13,75%, a od 1 stycznia 2027 r. według stawki ogłoszonej na pierwsze półrocze 2027 r. Wyniki sumujesz.
Czy w 2026 r. KSeF zmienia zasady naliczania odsetek?
Nie zmienia stawek ani wzoru, ale ułatwia ustalenie, kiedy faktura trafiła do nabywcy, a więc od kiedy biegnie termin płatności liczony od otrzymania faktury. Dzięki temu spór o datę doręczenia praktycznie znika. Warto jedynie dostosować zapisy umów najmu, które wiążą termin płatności z wysyłką faktury pocztą lub e-mailem.
Źródła
- Obwieszczenie Ministra Finansów i Gospodarki z 22 czerwca 2026 r. w sprawie wysokości odsetek ustawowych za opóźnienie w transakcjach handlowych
- Ustawa o przeciwdziałaniu nadmiernym opóźnieniom w transakcjach handlowych, tekst jednolity Dz.U. 2023 poz. 1790
- Ustawa o przeciwdziałaniu nadmiernym opóźnieniom w transakcjach handlowych, tekst jednolity Dz.U. 2023 poz. 711
- Broszura o nowelizacji przepisów o zatorach płatniczych, gov.pl
- Interpelacja w sprawie rekompensaty za koszty odzyskiwania należności, Sejm RP
- Prokuratoria Generalna RP: odsetki przy świadczeniu bezterminowym
- Co warto wiedzieć przed startem II etapu wdrożenia KSeF, Ministerstwo Finansów
- Jak odebrać fakturę w KSeF krok po kroku, Ministerstwo Finansów