
Retencja dokumentów nieruchomości: terminy i zasady przechowywania
W Polsce zarządca nieruchomości musi przechowywać dokumentację podatkową przez 5 lat, książkę obiektu budowlanego przez okres istnienia obiektu, a dane osobowe tylko tak długo, jak to niezbędne do celu przetwarzania. Każda z tych reguł wynika z innego przepisu, dlatego wymaga osobnej polityki wewnętrznej. Resztę ustalają jednolity rzeczowy wykaz akt i procedura brakowania dokumentów, które pozwalają zdecydować, co trafia do archiwum, a co można bezpiecznie zniszczyć.
Krótko mówiąc:
- Dokumentacja podatkowa i faktury muszą być przechowywane przez 5 lat od końca roku, w którym upłynął termin płatności podatku, a przechowywanie się wydłuża, gdy faktura zawiera dane osobowe.
- System KSeF nie zastępuje własnego repozytorium kopii faktur, które zapewnia kontrolę nad wersjonowaniem i pełną historią dokumentów, nie tylko dostępem do nich.
- Książkę obiektu budowlanego trzeba przechowywać przez cały okres istnienia obiektu, w wersji papierowej nawet po przejściu na cyfrową formę, zgodnie z obowiązującym prawem.
- Kategorie B w jednolitym rzeczowym wykazie akt oznaczają dokumenty, które można zniszczyć po upływie przypisanego okresu, ale z zachowaniem zgody i odpowiedniej dokumentacji.
- Dla danych osobowych najemców i kontrahentów RODO wymaga ustalenia kryteriów przechowywania, które muszą uwzględniać przepisy sektorowe, przedawnienie roszczeń oraz cel przetwarzania.
Spis treści
- Jakie kategorie dokumentów nieruchomości podlegają retencji
- Terminy przechowywania dokumentacji podatkowej i faktur w KSeF
- Książka obiektu budowlanego i dokumentacja techniczna
- RODO a okresy przechowywania danych osobowych w dokumentacji
- JRWA, kwalifikacja A/B i procedura brakowania dokumentów
- Jak zautomatyzować retencję dokumentów nieruchomości w praktyce
- Czego najczęściej uczy brakowanie dokumentów po latach
- Jak wspieramy porządek w dokumentacji nieruchomości
- Najczęściej zadawane pytania
- Źródła
Jakie kategorie dokumentów nieruchomości podlegają retencji
Zarządzanie dokumentacją nieruchomości obejmuje kilka grup dokumentów, które rządzą się zupełnie innymi zasadami. Faktury i dokumentacja podatkowa podlegają Ordynacji podatkowej. Umowy najmu i akty własności łączą przepisy cywilne z regułami przedawnienia roszczeń. Dokumentacja techniczna, w tym książka obiektu budowlanego, ma własny, odrębny reżim wynikający z przepisów budowlanych. Dokumentacja pracownicza (jeśli zarządca zatrudnia personel obsługujący obiekt) podlega przepisom o aktach osobowych i ubezpieczeniach społecznych.
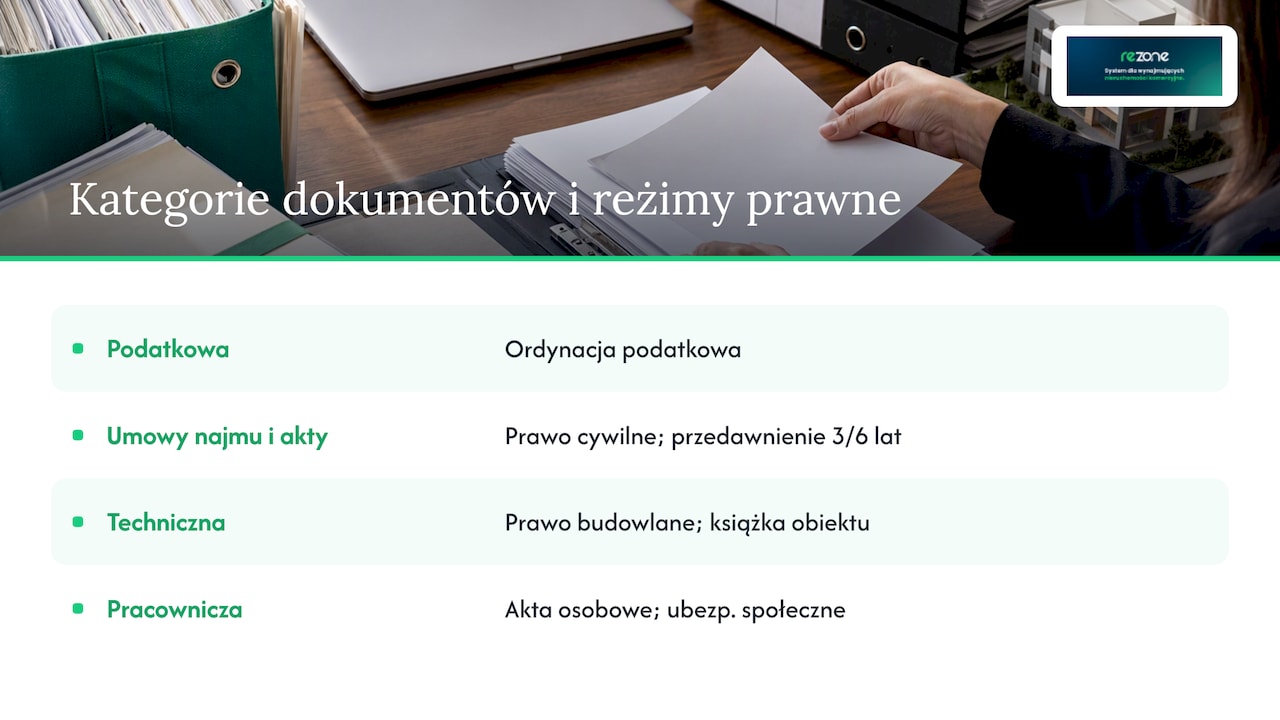
Rozpoznanie, która kategoria podlega przepisom sektorowym, a która ogólnym regułom RODO, jest pierwszym krokiem w budowaniu polityki retencji. Dokument może jednocześnie zawierać dane osobowe i podlegać obowiązkowi podatkowemu, co oznacza, że dłuższy z dwóch terminów wygrywa. Przedawnienie roszczeń cywilnych (najczęściej 3 lub 6 lat w zależności od typu roszczenia) jest kolejnym czynnikiem, który często wydłuża praktyczny okres przechowywania umów najmu poza minimum ustawowe, bo trzeba mieć dowód na wypadek rozwiązania umowy najmu i spraw sądowych.
Terminy przechowywania dokumentacji podatkowej i faktur w KSeF
Podstawowa reguła jest jasna: dokumentacja podatkowa, w tym faktury związane z nieruchomościami, musi być przechowywana 5 lat, licząc od końca roku kalendarzowego, w którym upłynął termin płatności podatku. To oznacza, że faktura wystawiona w marcu 2026 roku, dla której termin płatności podatku przypadał w tym samym roku, musi zostać zachowana do końca 2031 roku, a nie pięć lat od daty jej wystawienia.
Krajowy System e-Faktur wprowadza nową warstwę do tej reguły. Faktury ustrukturyzowane wystawione i otrzymane w obligatoryjnym KSeF są przechowywane w systemie, jednak praktyczne aspekty dostępu i okresów przechowywania sprawiają, że sama obecność dokumentu w KSeF nie zastępuje własnej polityki archiwizacji. System ma swoje reguły dostępności i usuwania, które różnią się od terminu podatkowego, więc zarządca, który liczy wyłącznie na KSeF, ryzykuje utratę dostępu do dokumentu dokładnie w momencie, gdy urząd skarbowy go zażąda.
Z tego wynika prosta rekomendacja: traktuj KSeF jako kanał wystawiania i odbioru faktur, nie jako archiwum. Własne repozytorium, które przechowuje kopię każdej faktury wraz z metadanymi (numer lokalu, najemca, okres rozliczeniowy, status płatności), daje kontrolę niezależną od dostępności systemu państwowego. Wersjonowanie dokumentów ma tu znaczenie praktyczne: korekta faktury powinna być powiązana z oryginałem, a nie zastępować go w repozytorium, bo w razie kontroli podatkowej liczy się cała historia zmian, nie tylko wersja finalna. Oznaczanie dokumentów tagiem nieruchomości (adres, numer księgi wieczystej) pozwala później odtworzyć pełną historię finansową obiektu bez przeszukiwania setek plików.
Książka obiektu budowlanego i dokumentacja techniczna
Książkę obiektu budowlanego trzeba przechowywać przez okres istnienia obiektu zgodnie z przepisami prawa, a obowiązek ten nie wygasa po przejściu na formę elektroniczną: papierową wersję należy zachować nawet wtedy, gdy zarządca prowadzi już cyfrową książkę obiektu (c‑KOB). Nowe obiekty oddawane do użytkowania od 2024 roku prowadzą dokumentację wyłącznie w formie cyfrowej, co zmienia sposób jej archiwizacji, ale nie znosi obowiązku zachowania starszych wpisów papierowych. Opisaliśmy ten proces szerzej w artykule o cyfrowej książce obiektu budowlanego.
Dokumentacja powykonawcza, ekspertyzy techniczne i świadectwa energetyczne powinny być przechowywane równolegle z książką obiektu, najlepiej w formie elektronicznej z kontrolą dostępu: nie każdy pracownik potrzebuje wglądu w ekspertyzę konstrukcyjną, ale każdy inspektor podczas przeglądu musi mieć do niej dostęp w kilka minut. Praktyczne wskazówki dotyczące samego prowadzenia tej dokumentacji zebraliśmy w poradniku jak prowadzić książkę obiektu budowlanego.
RODO a okresy przechowywania danych osobowych w dokumentacji
Dane osobowe najemców, kontrahentów i pracowników podlegają zasadzie ograniczenia przechowywania z artykułu 5 RODO. Administrator powinien ustalić termin usuwania danych lub kryteria jego ustalania: dane nie mogą być przechowywane dłużej, niż jest to niezbędne do celu, dla którego zostały zebrane. UODO podkreśla, że retencja nie może być ustalana arbitralnie, lecz musi wynikać z analizy przepisów sektorowych oraz faktycznego celu przetwarzania, a administrator powinien tę analizę dokumentować.
W praktyce zarządcy nieruchomości oznacza to, że dane osobowe z umowy najmu nie “wygasają” automatycznie po jej zakończeniu. Jeśli umowa podlega jednocześnie przedawnieniu roszczeń cywilnych i obowiązkowi podatkowemu, uzasadniony interes administratora pozwala przechowywać dane do końca dłuższego z tych terminów, ale to musi być odnotowane w rejestrze czynności przetwarzania, nie przyjęte automatycznie.
Trzy kroki porządkują tę część polityki:
- Skategoryzuj dane osobowe według celu przetwarzania (umowa, rozliczenia, marketing, bezpieczeństwo obiektu).
- Ustal harmonogram przeglądów, który sprawdza, czy dany zbiór danych nadal służy swojemu celowi.
- Prowadź ewidencję decyzji o usunięciu lub przedłużeniu przechowywania, żeby móc wykazać zgodność podczas kontroli.
JRWA, kwalifikacja A/B i procedura brakowania dokumentów
Jednolity rzeczowy wykaz akt (JRWA) jest narzędziem, które Archiwa Państwowe rekomendują jako podstawę kwalifikacji i okresu przechowywania dokumentacji. Każda sprawa i dokument otrzymuje w wykazie symbol kategorii: A dla materiałów archiwalnych, które nigdy nie są brakowane i ostatecznie trafiają do zasobu archiwalnego, lub B z dopiskiem liczby lat (na przykład B5, B10), co oznacza okres przechowywania przed możliwym zniszczeniem.
Procedura operacyjna wygląda tak:
- Sporządź lub zastosuj JRWA odpowiedni dla działalności zarządcy, przypisując każdej kategorii dokumentów symbol A albo B z liczbą lat.
- Prowadź ewidencję i składnicę akt dla dokumentacji kategorii B, zabezpieczając ją fizycznie lub cyfrowo do końca przypisanego okresu.
- Przeprowadź brakowanie po upływie terminu, za zgodą dyrektora właściwego Archiwum Państwowego, dokumentując cały proces protokołem, który sam staje się dowodem zgodności.
Porada profesjonalisty: zanim zniszczysz jakikolwiek dokument kategorii B, sprawdź, czy nie toczy się w jego sprawie spór sądowy lub kontrola, bo zgoda na brakowanie nie chroni przed odpowiedzialnością za usunięcie dowodu potrzebnego w trwającym postępowaniu.
Zabezpieczenia fizyczne (zamykane składnice akt, kontrola wilgotności dla dokumentów papierowych) i cyfrowe (kopie zapasowe, kontrola wersji, uprawnienia dostępu) powinny działać równolegle, bo dokumentacja mieszana, część papierowa i część elektroniczna, jest w zarządzaniu nieruchomościami normą, nie wyjątkiem.
Jak zautomatyzować retencję dokumentów nieruchomości w praktyce
Repozytorium dokumentów z automatycznym oznaczaniem metadanych rozwiązuje większość problemów opisanych wyżej jednym mechanizmem: każdy plik od razu niesie informację o nieruchomości, kategorii JRWA i dacie, od której liczy się okres przechowywania. Powiadomienia o nadchodzących terminach (koniec okresu retencji podatkowej, termin przeglądu danych osobowych, data migracji do c‑KOB) eliminują sytuację, w której termin mija niezauważony, a integracja z fakturowaniem elektronicznym zgodnym z KSeF domyka obieg bez ręcznego przepisywania danych. Opisaliśmy to szerzej w artykule o elektronicznym obiegu dokumentów w nieruchomościach oraz w poradniku o budowaniu systemu zarządzania dokumentami nieruchomości.
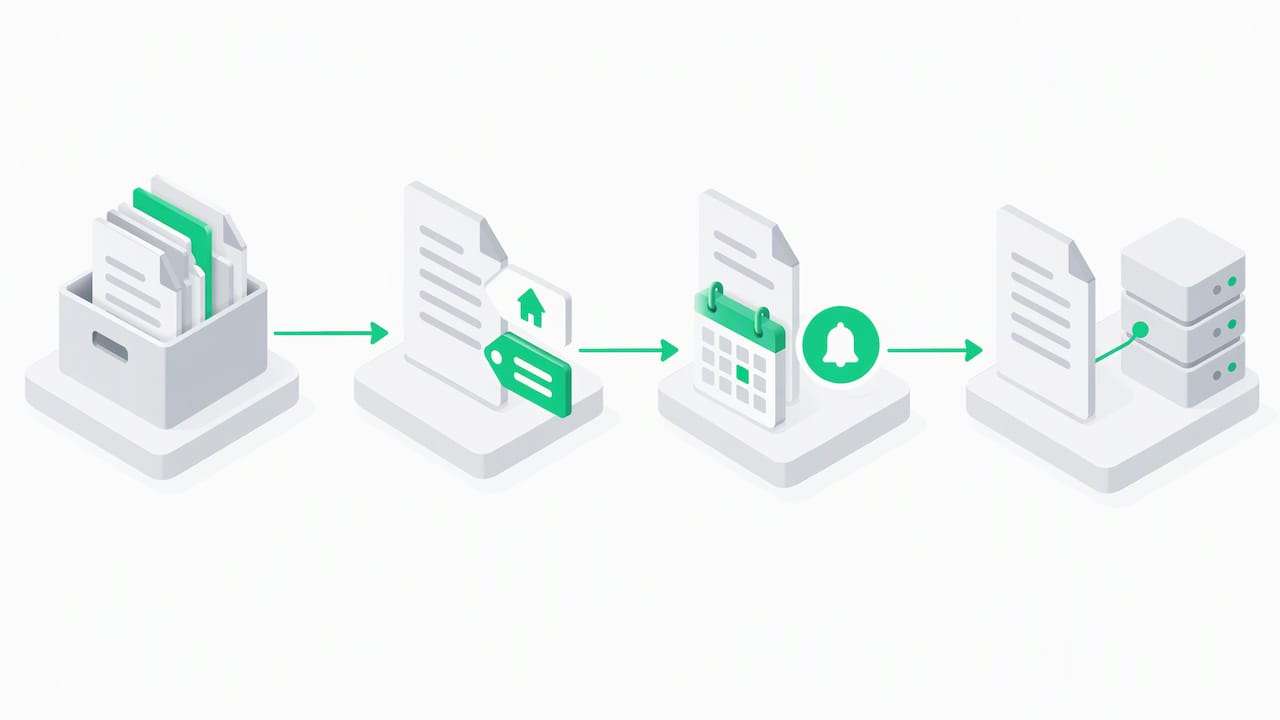
Nawet z pełną integracją z systemem e-fakturowania, kopia zewnętrzna faktur i dokumentów technicznych w osobnym repozytorium pozostaje rozsądnym zabezpieczeniem na wypadek ograniczonej dostępności danych w KSeF.
Czego najczęściej uczy brakowanie dokumentów po latach
Największym błędem w zarządzaniu dokumentacją nieruchomości jest przechowywanie wszystkiego “na zapas” bez jasnej polityki. To podejście wydaje się bezpieczne, ale w praktyce utrudnia odnalezienie dokumentu, który faktycznie trzeba przedstawić, i naraża administratora na zarzut naruszenia RODO przez nadmiarowe przechowywanie danych. Jasna polityka retencji, regularny audyt dokumentacji i automatyzacja powiadomień o terminach robią więcej dla bezpieczeństwa prawnego niż każda dodatkowa teczka w archiwum. Drugim częstym błędem jest brakowanie dokumentów bez protokołu: nawet gdy termin minął, zniszczenie bez dokumentacji samego procesu pozbawia zarządcę dowodu, że działał zgodnie z przepisami.
— Marcin
Jak wspieramy porządek w dokumentacji nieruchomości
Staramy się, aby retencja dokumentów nie była osobnym projektem, lecz naturalną częścią codziennej pracy w systemie. Repozytorium dokumentów może łączyć się z modułem e-faktur zgodnym z Krajowym Systemem e-Faktur, dzięki czemu dokumenty finansowe trafiają do właściwych folderów nieruchomości automatycznie, bez ręcznego przepisywania.
W praktyce oznacza to między innymi:
- automatyczne oznaczanie dokumentów metadanymi nieruchomości i okresem rozliczeniowym,
- powiadomienia o nadchodzących terminach prawnych,
- jedno miejsce na umowy najmu, faktury, dokumentację techniczną i korespondencję z najemcami.
Jeśli zarządzasz portfolio nieruchomości komercyjnych lub mieszkaniowych i porządkowanie dokumentacji zajmuje więcej czasu niż powinno, sprawdź plany i ceny Rezone i zobacz, który pakiet odpowiada skali Twojego portfela.
This article is general information, not a substitute for advice from a qualified lawyer. Consult a qualified legal professional about your own circumstances before acting on anything here.
Najczęściej zadawane pytania
Jak długo trzeba przechowywać umowy najmu nieruchomości?
Umowa najmu podlega jednocześnie przedawnieniu roszczeń cywilnych i, jeśli generowała dokumenty podatkowe, 5-letniemu terminowi z Ordynacji podatkowej. W praktyce bezpieczniej jest przechowywać umowę do końca dłuższego z tych terminów, zwłaszcza gdy mogła być podstawą spornych roszczeń.
Czy KSeF zastępuje konieczność przechowywania faktur we własnym archiwum?
Nie. KSeF przechowuje faktury ustrukturyzowane w systemie, ale jego zasady dostępności i usuwania różnią się od terminu podatkowego, dlatego własna kopia faktur w repozytorium zarządcy pozostaje zabezpieczeniem na wypadek ograniczonego dostępu do systemu państwowego.
Jak długo przechowuje się książkę obiektu budowlanego?
Książkę obiektu budowlanego trzeba przechowywać przez okres istnienia obiektu, a obowiązek ten obejmuje również wersję papierową nawet po przejściu na cyfrową książkę obiektu (c‑KOB).
Co oznacza kategoria B w jednolitym rzeczowym wykazie akt?
Kategoria B oznacza dokumentację niearchiwalną, którą można zniszczyć po upływie przypisanego okresu, zwykle wyrażonego liczbą lat przy symbolu (na przykład B10). Brakowanie takich dokumentów wymaga zgody dyrektora właściwego Archiwum Państwowego i musi być dokumentowane protokołem.
Jak RODO wpływa na okres przechowywania danych osobowych najemców?
RODO nie wyznacza jednego terminu, lecz wymaga, by administrator ustalił termin usuwania danych lub kryteria jego ustalania, tak aby dane nie były przechowywane dłużej niż niezbędne do celu przetwarzania. W praktyce termin ten wynika z połączenia przepisów sektorowych, przedawnienia roszczeń i realnego celu, dla którego dane zebrano.
Źródła
- Poradnikprzedsiebiorcy
- Ksef
- UODO — informacje o okresach przechowywania danych osobowych
- Archiwa Państwowe — obowiązki zarządców dokumentacji
- Gov